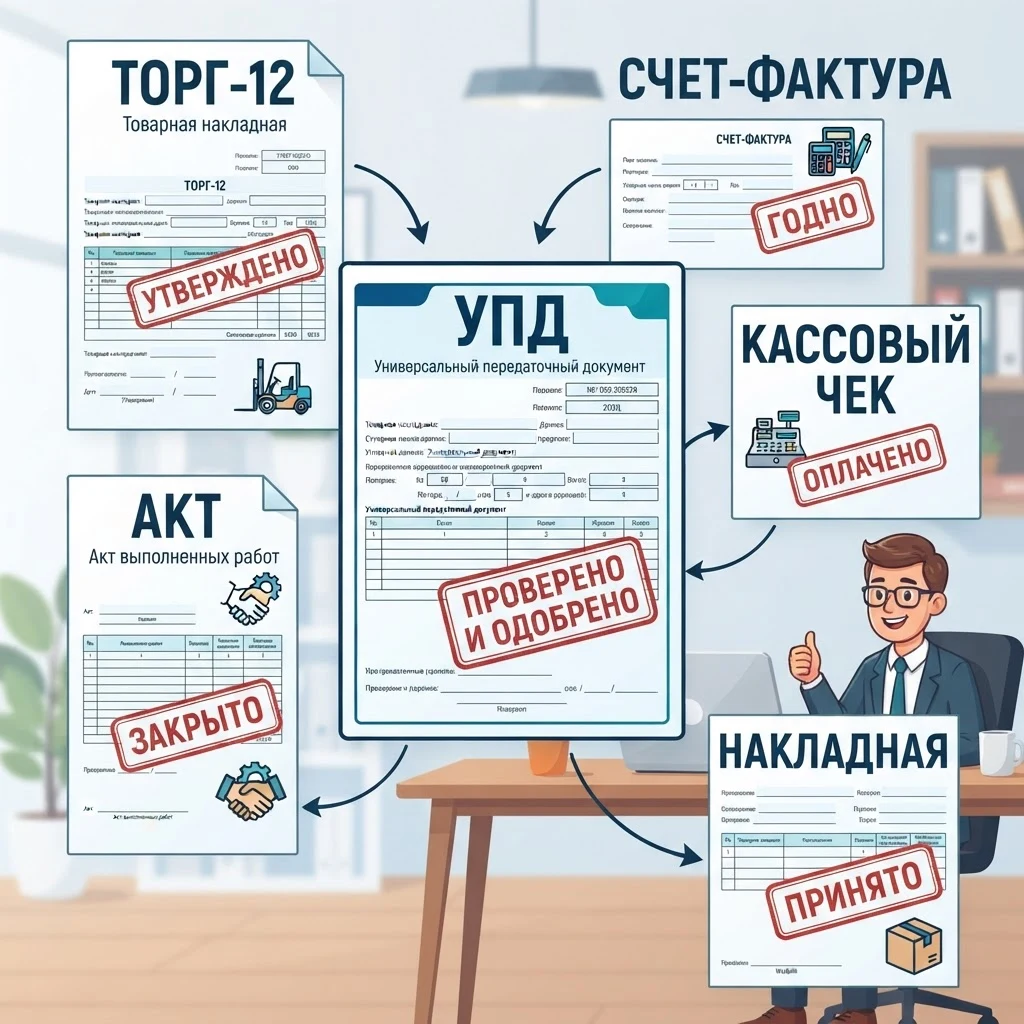
На одну отгрузку — накладная, счёт-фактура, акт, счёт на оплату. Каждый бланк нужно заполнить, сверить с контрагентом, не потерять и не перепутать реквизиты. Именно поэтому ещё в 2013 году ФНС предложила универсальный передаточный документ — УПД, который собрал в себе счёт-фактуру и первичку в одном листе. В этой статье разберём, как устроен УПД, какие унифицированные формы ещё живут и что изменилось в документообороте к 2026 году.
Что такое унифицированные формы и зачем они нужны
Унифицированные формы — это готовые шаблоны первичных документов, утверждённые государством «альбомами» по темам: торговля, касса, кадры, основные средства, инвентаризация. До 2013 года использовать их было обязательно: если форма существовала, документ составлялся только по ней, а «свободное творчество» допускалось лишь там, где унифицированного бланка не было.
С 1 января 2013 года, после вступления в силу закона «О бухгалтерском учёте» от 06.12.2011 № 402-ФЗ», ситуация изменилась. Теперь у организации есть выбор: пользоваться готовыми формами или разработать свои, сохранив обязательные реквизиты первичного документа — наименование, дату составления, содержание операции, величину с единицей измерения и подписи ответственных лиц. С 2022 года требования закона о бухучете в части документооборота дополняет новый Федеральный стандарт ФСБУ 27/2021.
Немного остановлюсь на формах документов, есть формализованные и неформализованные документы:
Формализованные документы — это документы, которые налоговая официально утверждает в xml-формате, и они включены в классификатор налоговых документов (КНД). Например, УПД или счет-фактура.
Официально утверждённого единого документа «Классификатор КНД» нет. Налоговая служба ведёт его в своей внутренней системе — СЦВ НСИ (централизованная система ведения нормативно-справочной информации, подсистема АИС «Налог-3»). Поэтому налогоплательщикам не всегда просто «найти и скачать» полный перечень — доступ и актуализация происходят внутри ведомственных ИТ-систем.
Неформализованные документы — документы, для которых xml-формат не утвержден. Компании могут самостоятельно их дорабатывать в зависимости от специфики своего бизнеса. Например, это различные акты, а теперь еще и ТОРГ-12.
При этом не всё стало необязательным. По-прежнему жёстко по утверждённым формам оформляются кассовые документы (приходный и расходный кассовый ордер, кассовая книга) и транспортная накладная для автоперевозок. Отдельный набор форм обязателен для бюджетной сферы.
Парадокс в том, что необязательные унифицированные формы никто не спешит отменять: они привычны, понятны и снимают с бухгалтера вопрос «а правильно ли я придумал свой бланк?». Отгрузка по ТОРГ-12, табель по Т-12 или Т-13, штатное расписание Т-3 — живые примеры того, как «добровольные» формы работают десятилетиями.
Например, электронный формат акта выполненных строительных работ продолжает действовать в 2026 году. Его можно применять как в электронном, так и «бумажном» виде. Напомню, что электронный формат утвержден Приказом ФНС от 28.07.2022 № ЕД-7-26/691@.
УПД: один документ вместо двух-трёх
Универсальный передаточный документ (УПД) появился в 2013 году как ответ на главную боль продавца: при отгрузке приходилось оформлять и первичный документ, подтверждающий факт передачи, и счёт-фактуру для НДС. УПЛ — это своеобразный гибрид передаточного документа и счета-фактуры, т.е. он объединил обе функции: форма построена на базе счёта-фактуры, к которой добавили реквизиты накладной или акта — данные о том, кто и что передал, когда и кому. Об УПД мы уже писали в блоге Конто в статье «УПД и ТОРГ-12: подробное руководство», сегодня поговорим о его универсальности использования.
Счёт-фактурная часть в УПД выделена и должна полностью соответствовать форме, утверждённой Правительством РФ. А всё, что за её пределами, организация может дополнять своими графами под особенности бизнеса.
Статусы УПД: «1» и «2»
Главный реквизит документа — статус, он определяет, какие поля обязательны и что вообще подтверждает УПД:
- Статус «1» — УПД одновременно счёт-фактура и первичный документ. Заменяет комплект «накладная + счёт-фактура» или «акт + счёт-фактура». Основной вариант для плательщиков НДС на ОСНО.
- Статус «2» — УПД только первичный документ: накладная или акт. Счёт-фактура либо выставляется отдельно, либо не нужна вовсе. Удобен для тех, кто работает без НДС, — например, для упрощенцев.
УПД со статусом «1» подходит для отгрузки товаров, передачи результатов работ, оказания услуг и имущественных прав. Бонус: в одном документе можно отразить и товар, и услуги к нему — например, доставку. В такой ситуации один УПД заменяет сразу три документа: ТОРГ-12, акт и счёт-фактуру.
|
Параметр |
УПД со статусом «1» |
УПД со статусом «2» |
Счёт-фактура отдельно |
|
Что подтверждает |
Отгрузку и начисление НДС |
Только факт передачи |
Только НДС |
|
Даёт покупателю вычет НДС |
Да |
Нет |
Да |
|
Для кого актуален |
Плательщики НДС |
Работа без НДС |
Плательщики НДС |
|
Нужна ли ещё первичка |
Нет |
Нет |
Да (накладная или акт) |
Когда УПД не подходит
Универсальность документа всё же ограничена. УПД не используют, если нужно выставить только счёт-фактуру — например, авансовую при получении предоплаты. У такого случая нет своего статуса в форме УПД, поэтому оформляется обычный счёт-фактура по утверждённому бланку. Не применяют УПД и при обороте алкогольной и спиртосодержащей продукции — там действуют специальные формы.
Важный нюанс: если отгрузка уже оформлена накладной и счётом-фактурой, «переделать» их в УПД задним числом нельзя — документ должен быть изначально составлен в нужной форме.
Ещё тонкость: фактический статус УПД определяется не только цифрой в поле, но и набором заполненных реквизитов. Если поставить статус «1», но пропустить налоговую ставку или сумму НДС, документ счётом-фактурой не станет — и вычет покупатель не получит.
Какие унифицированные формы работают в связке с УПД
УПД — флагман, но не единственный. В типичном документообороте ИП или ООО формы распределены по зонам ответственности.
Кассовые документы (КО-1, КО-2, кассовая книга). Единственная группа «торговой» первички, где выбор формы отсутствует: приходный и расходный кассовые ордера оформляются строго по альбому, утверждённому Постановление Госкомстата РФ от 18.08.1998 № 88.
Товарно-транспортная накладная (1-Т) (ТТН). При доставке грузов автотранспортом нужна именно она — УПД её не заменяет. Поэтому у компаний с собственной логистикой УПД на отгрузку живёт в паре с транспортной накладной. Форма ТТН утверждена Постановлением Госкомстата России от 28.11.1997 № 78. При этом до 1 марта 2027 года допускается бумажная ТТН, а после этой даты — только электронная.
Кадровые и зарплатные формы (Т-1, Т-2, Т-3, Т-7, Т-12, Т-13, расчётно-платёжные ведомости). Формально необязательные, но фактически стали отраслевым стандартом: кадровики и бухгалтеры по расчётам с персоналом продолжают заполнять именно их. Унифицированные формы кадровых документов утверждены Постановлением Госкомстата РФ от 05.01.2004 №1.
ТОРГ-12 и акты. С появлением УПД эти документы чаще всего встречаются либо в «бумажной» работе с консервативными контрагентами, либо в электронном документообороте (ЭДО) в виде исключений. При этом бумажные ТОРГ-12 и акты выполненных работ, оказанных услуг по-прежнему допустимы: отменили только их электронные форматы — об этом ниже.
Бюджетные формы (приказ Минфина России от 15.04.2021 № 61н). Отдельный мир для госорганизаций: с 2026 года их альбом активно обновляется, в него добавлены электронные формы инвентаризационных описей и даже новые документы без аналогов — акт сверки расчётов и сведения о признании объектов права пользования нефинансовыми активами.
Что изменилось к 2026 году
Документооборот переживает самую серьёзную перестройку за последние годы, и УПД оказался в её центре.
Электронный УПД становится основным. С 1 января 2026 года электронные форматы накладной ТОРГ-12 и акта выполненных работ упразднены (п. 1 Приказа ФНС от 20.01.2025 N ЕД-7-26/28@). Если компания обменивается первичкой по ЭДО, отгрузку товаров, выполнение работ и оказание услуг нужно оформлять универсальным передаточным документом. Важно: отменён именно электронный формат, а не сами документы. Бумажные ТОРГ-12 и акты можно составлять как раньше, а по ЭДО доступны три пути — бумага, неформализованный файл (PDF или DOC) и формализованный УПД нового формата 5.03.
Формат 5.03. Новый формат УПД утверждён Приказом ФНС России от 19.12.2023 № ЕД-7-26/970@.и применяется в ЭДО всеми операторами. В него добавлены поля для маркировки и прослеживаемости товаров, уточнены реквизиты по ставкам НДС и единицам измерения, исключены дублирующие элементы. Переходить на 5.03 можно было ещё до наступления 2026 года.
Обновлённая форма счёта-фактуры. С 1 апреля 2026 года счёт-фактура и корректировочный счёт-фактура применяются в новой редакции постановления Правительства от 23.01.2026 № 26. Поскольку счёт-фактурная часть УПД должна ей соответствовать, форму УПД пришлось актуализировать. Если вы работаете со статусом «1», следите за изменениями реквизитов счёта-фактуры и вовремя вносите их в свой бланк — это прямая рекомендация ФНС.
Электронная подпись. Электронный УПД подписывается усиленной квалифицированной подписью — без неё документ не имеет юридической силы. Чем отличается электронная подпись физического лица и усиленная квалифицированная электронная подпись индивидуального предпринимателя (УКЭП, КЭП ИП) и как её получить мы писали к блоге Конто в статьях: «Электронная подпись физлица или УКЭП/КЭП ИП: в чём разница в 2026 году» и «Электронная подпись (УКЭП) для ИП в 2026 году: где получить».
Что унификация даёт на практике
Если свести выгоды УПД и унифицированных форм к практике малого бизнеса, получится несколько ощутимых плюсов.
Меньше документов — меньше ошибок. Все данные о сделке собираются на одном листе, поэтому расхождения в названиях операций, суммах и реквизитах между накладной и счётом-фактурой просто не возникают. Это ускоряет сверки с контрагентами и снижает число корректировок.
Экономия времени и денег. Один документ вместо двух-трёх — это меньше печати, меньше пересылок, меньше мест, где нужно поставить подпись и печать.
Скорость расчётов. Электронный УПД с квалифицированной подписью покупатель может принять к учёту и заявить вычет НДС в тот же день, когда получил документ, — без ожидания курьера и почты.
Удобство на всех режимах. На УСН УПД со статусом «2» служит первичкой для подтверждения расходов (актуально для «доходы минус расходы»), на ОСНО со статусом «1» — закрывает и НДС, и передачу. Один бланк дружит с ОСНО, УСН, ЕСХН и патентом.
Гибкость при спорах. ФНС допускает и комбинированную схему: УПД со статусом «2» как первичка плюс отдельный счёт-фактура. Правда, для вычета нужен именно счёт-фактура, поэтому обычно такая связка избыточна.
Типичные ошибки при переходе на УПД
Опыт компаний, внедрявших УПД, сходится в нескольких местах, где чаще всего что-то идёт не так.
- Статус не соответствует содержанию. Поставили «1», но не заполнили обязательные поля счёта-фактуры — покупатель теряет вычет, начинаются споры.
- УПД «в одиночку» там, где нужен комплект. Пытаются выставить УПД вместо авансового счёта-фактуры или при перевозке груза без транспортной накладной. УПД — закрывающий документ после отгрузки, аванс и логистика оформляются другими формами.
- Устаревшая форма бланка. Бланк скачан несколько лет назад и не отражает актуальные реквизиты счёта-фактуры. Контрагент рискует не принять документ к вычету.
- Нет согласия с контрагентом. Применение УПД нужно закрепить в договоре или учётной политике. Молчаливый переход «у нас теперь так» — источник конфликтов при сверках.
- Нарушение сроков. Товарную накладную по общему правилу составляют в день совершения операции, то есть в момент отгрузки товаров или сдачи работ или услуг. А вот счет-фактуру выписывают в течение пяти календарных дней после отгрузки. УПД же со статусом «1» — комбинированный документ, оформлять его нужно в наиболее ранний из двух сроков, то есть в момент отгрузки.
Как внедрить УПД: короткий план
- Решите, какой статус нужен. Если работаете с НДС — «1», если нет — «2». Проверьте, нет ли в вашем бизнесе операций, где УПД неприменим (авансы, алкоголь, автоперевозки).
- Закрепите решение в учётной политике и договорах. Пропишите, что отгрузки оформляются УПД, укажите формат — бумажный или электронный.
- Обновите бланки и настройки учётной системы. Убедитесь, что форма соответствует актуальным требованиям к счёту-фактуре, а для ЭДО — формату 5.03.
- Согласуйте с контрагентами. Ключевые покупатели и поставщики должны быть готовы принимать и подписывать УПД, особенно в электронном виде.
- Назначьте ответственных и сроки. Определите, кто формирует УПД, кто подписывает, как документ попадает контрагенту и где хранится. Срок хранения — не менее пяти лет.
Итог
Унифицированные формы за десять лет прошли путь от обязательной бюрократии до добровольного инструмента — и именно добровольность сделала их по-настоящему полезными. УПД стал символом этого сдвига: один документ закрывает задачи налогового учёта, бухгалтерской первички и логистики, а с 2026 года в электронном виде — это основной формат подтверждения отгрузки.
Малому бизнесу переход на УПД особенно выгоден: там, где раньше бухгалтер или сам предприниматель заполнял три бланка на каждую поставку, теперь один — с меньшим риском расхождений и быстрым вычетом НДС. А классические унифицированные формы — кассовые, кадровые, транспортная накладная — продолжают работать там, где без них действительно нельзя или просто удобнее.