Работа ИП с первичными документами
Для индивидуального предпринимателя первичные документы — это фундамент: они фиксируют каждую хозяйственную операцию, служат базой для налогового учёта и защищают бизнес при проверках. От того, насколько грамотно вы с ними работаете, напрямую зависит корректность расчётов с бюджетом и отсутствие споров с контрагентами.
Кратко в этой статье
· Что такое первичные документы и зачем они нужны
· Какие документы использует ИП
· Как оформлять и работать с документами
· Риски при нарушениях
· Нужны ли первичные документы на АУСН
1. Что такое первичные документы и зачем они нужны
Первичный документ — это бумажный или электронный документ, который подтверждает факт совершения операции: покупку товара, оказание услуги, выплату денег, перемещение материалов. На основании таких документов предприниматель фиксирует доходы и расходы, рассчитывает налоги. Они также служат доказательной базой в спорах с партнёрами.
Требованию к первичным документам установлены в статье 9 Федерального закона от 06.12.2011 № 402-ФЗ «О бухгалтерском учете».
Важный нюанс: ИП согласно пункта 1 части 2 статьи 6 Федерального закона № 402-ФЗ вправе не вести полноценный бухгалтерский учёт. Однако налоговый учёт обязателен для всех предпринимателей. И именно первичные документы — его основа. При этом есть особенность: если ИП выбрал УСН «Доходы» или патент, для налогового учёта иногда достаточно банковской выписки и кассовых чеков — полная «первичка» может и не потребоваться. А вот на УСН «Доходы минус расходы» или ОСНО без подтверждающих документов не уменьшить налог на сумму обоснованных затрат.
Обязанность ИП хранить документы установлена — сразу несколькими актами: Налоговым кодексом (ст. 23), Законом о бухучёте (402-ФЗ) и Законом об архивном деле (125-ФЗ). Согласно пункта 8 части 1 статьи 23 Налогового кодекса РФ, налогоплательщик обязан «в течение пяти лет обеспечивать сохранность данных бухгалтерского и налогового учета и других документов, необходимых для исчисления и уплаты налогов, в том числе документов, подтверждающих получение доходов, осуществление расходов (для организаций и индивидуальных предпринимателей), а также уплату (удержание) налогов, если иное не предусмотрено настоящим Кодексом».
2. Какие документы использует ИП
Набор зависит от вида деятельности и этапа сделки. Вот распространённые варианты:
- Товарная накладная (ТОРГ-12) — отражается перечень передаваемых товарно-материальных ценностей и фиксирует передачу товаров от поставщика покупателю.
- Акт выполненных работ или оказанных услуг — подтверждает факт исполнения обязательств.
С 1 января 2026 года электронные форматы ТОРГ-12 и актов больше не применяются для обмена через операторов ЭДО. Основным электронным отгрузочным документом стал универсальный передаточный документ (УПД) (версии 5.03).
Бумажные формы и неформализованные файлы по-прежнему можно использовать, но при представлении в налоговый орган их потребуется распечатать и подписать.
- Универсальный передаточный документ (УПД) — удобный инструмент: он может совмещать функции накладной (акта) и счёта-фактуры.
- Кассовый чек или бланк строгой отчётности (БСО) — подтверждают оплату при расчёте с физлицами.
- Отдельной группой первичных документов являются кассовые документы (приходный кассовый ордер (КО-1) и расходный кассовый ордер (КО-2)).
- Платёжное поручение — оформляет безналичный расчёт.
Особенно важно указывать назначение платежа в платежном документе и должно отражать содержание договора и акта.
ВАЖНО! Не являются первичными документами бухгалтерского учета:
- Договор. Это документ, в котором оговариваются права, обязанности и ответственность сторон, участвующих в сделке, сроки и порядок расчета, особые условия и т. д. Его данные задействуют при организации учета по аналитике расчетов с контрагентами, но сам он учетных операций не формирует.
Однако иногда договор сам по себе может выступать первичкой, если в нём зафиксирован факт хозяйственной жизни.
- Счет на оплату. В этом документе отражается сумма, которую покупатель соглашается оплатить, принимая условия поставщика. В счете может присутствовать дополнительная информация об условиях сделки (сроки, порядок оплаты и поставки и т. д.), т. е. он дополняет договор.
- Счет-фактура. Этот документ составляется для налоговых целей, поскольку на его основании покупатели принимают к вычету суммы НДС, предъявленные поставщиками (пункт 1 статьи 169 НК РФ). Таким образом, счетом-фактурой при отсутствии других документов, характеризующих определенную сделку, невозможно будет подтвердить расходы по данной сделке.
Документ обязателен, если ИП является плательщиком НДС (ОСНО) или выставляет счёт-фактуру на УСН/ПСН по просьбе контрагента.
Ключевой момент: ИП вправе разрабатывать собственные формы первичных документов, если включит в них все обязательные реквизиты, предусмотренные законом. Но для некоторых операций (кассовые, например ПКО, РКО, банковские документы, например платежные поручения) действуют утверждённые формы.
3. Как оформлять и работать с документами
- Обязательные реквизиты для первичных документов. В любом первичном документе должны быть: название, дата составления, наименование ИП, суть операции, её количественные и денежные измерения, должности и подписи ответственных лиц. (часть 2 статьи 9 Федерального закона № 402-ФЗ)
- Сроки. Документ нужно составлять сразу во время сделки, платежа или другого факта хозяйственной жизни.
Факты хозяйственной жизни — это сделки, события или операции, которые влияют на финансовое состояние компании.
Но на практике не всегда возможно составлять документы сразу, поэтому в Федеральном законе от 06.12.2011 №402-ФЗ есть уточнение (часть 3 статьи 9): если невозможно оформить первичный документ сразу, нужно сделать это после совершения факта хозяйственной операции, например после отправления оплаты товара.
- Формат. Можно работать в бумажном виде или перейти на электронный документооборот (ЭДО). Электронные документы, подписанные квалифицированной электронной подписью (КЭП), имеют такую же юридическую силу, как и бумажные.
- Подписание. ИП, как правило, подписывает документы лично. Делегировать право подписи другим лицам нельзя (исключение — нотариальная доверенность на подписание счетов-фактур).
Как оформить первичные документы в электронном виде
Электронные документы бывают двух видов: формализованные и неформализованные.
Формализованные документы — файлы с расширением XML. Налоговая разработала единый формат для того, чтобы можно было легко понять, кто, по какому товару и для чего составил документ. К формализованным документам относятся счета-фактуры и УПД. Формализованные формы есть и для других первичных документов, но пока они не обязательны к использованию, поэтому, например, акт приёмки работ можно передавать без XML-формата.
Для обмена в системе ЭДО их надо подписывать КЭП — квалифицированной электронной подписью. Для её получения надо выделить время: подать заявление в ФНС, купить флешку-токен, сходить в налоговую, чтобы получить сертификат. Если у вас ещё нет УКЭП/КЭП для бизнеса, подробный разбор, где и как её получить, какие документы нужны и как передавать полномочия сотрудникам через машиночитаемую доверенность (МЧД), есть в статье Электронная подпись (УКЭП) для ИП: где получить. и статье Электронная подпись физлица или УКЭП/КЭП ИП: в чём разница в 2026 году.
Неформализованные документы — документы в свободном формате, например PDF. Большая часть первичных документов — неформализованные. Их можно создавать онлайн, например в приложениях операторов ЭДО.
Подписывать неформализованные документы можно НЭП — неквалифицированной электронной подписью.
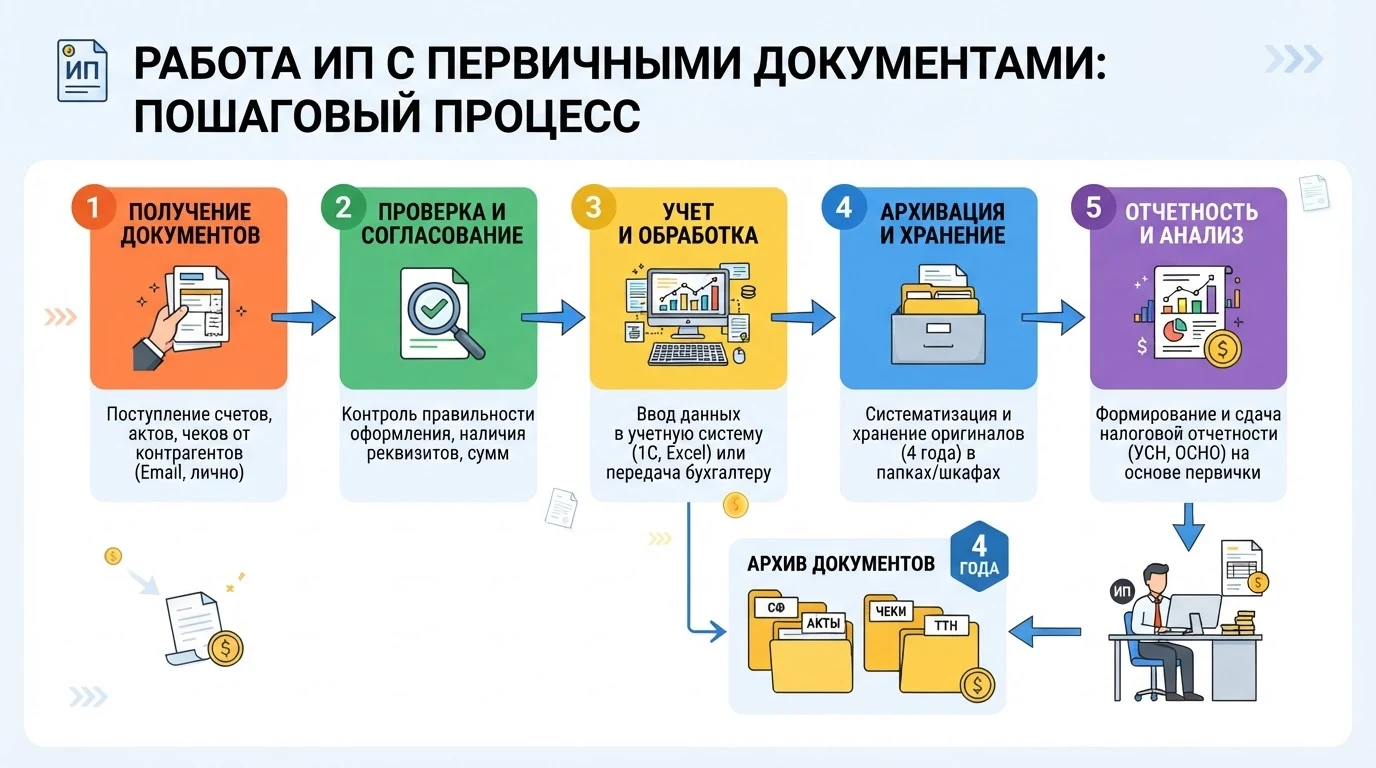
- Систематизация (хранение первичных документов). Рекомендую сразу организовать архив: сортировать документы по годам, контрагентам. Для электронных версий делайте резервные копии.
По общему правилу первичные документы нужно хранить не менее пяти лет (пункта 8 части 1 статьи 23 НК РФ). Срок отсчитывается с года, в котором документ в последний раз использовался для расчёта налогов. Для отдельных документов действуют специальные сроки хранения. Например, если организация переносит убытки на будущее, первичку необходимо хранить в течение всего периода переноса плюс ещё пять лет после его окончания.
Как хранить документы
Согласно ФСБУ 27/2021 «Документы и документооборот в бухгалтерском учете» документы следует хранить в том виде, в котором они были оформлены изначально:
- электронные — в электронном формате в виде записей в информационной базе. С 1 января 2024 года запрещено хранить документацию организации по учету и налогам за пределами сраны, на иностранных серверах (Приказ Минфина России от 23.12.2021 № 224н).
- бумажные — в виде подлинника на бумаге.
Переводить бумажные документы для хранения в электронный вид запрещено (п. 24 ФСБУ 27/2021).
Снятие с учёта в ЕГРИП не отменяет сроки хранения: однажды сформированный документ хранят весь установленный срок, даже если человек больше не предприниматель. ФНС вправе провести проверку и после закрытия ИП и запросить договоры, акты, УПД; трудовая инспекция может запросить кадровый архив.
При наличии работников кадровые документы ИП хранятся 50/75 лет. Сдать их в государственный или муниципальный архив предприниматель вправе, но, в отличие от ликвидируемого ООО, не обязан (часть 10 статьи 23 Федерального закона № 125-ФЗ). Хранить их он может и сам, обеспечив сохранность.
После окончания срока хранения документы можно уничтожить, но только после проведения экспертизы их ценности. Для этого руководитель издаёт приказ и создаёт комиссию.
Комиссия определяет:
- какие документы подлежат уничтожению;
- какие необходимо продолжать хранить;
- какие следует передать в архив.
По результатам оформляют акт на уничтожение, после чего документы утилизируют. Обычно их передают специализированной организации.
4. Риски при нарушениях
Отсутствие первичных документов, ошибки в них или несвоевременное представление по запросу налоговой грозят серьёзными последствиями:
- налоговая может отказать в признании расходов или в вычете НДС, доначислить налоги, пени и штрафы;
- за грубое нарушение правил учёта доходов и расходов предусмотрена ответственность по статье 120 НК РФ (штраф 10 000 рублей за первое нарушение, 30 000 рублей — за повторное);
- за непредставление документов по требованию ИФНС также есть штраф (200 рублей за каждый непредставленный документ) (статья 126 НК РФ).
Отсутствие кассовых документов. Это нарушение кассовой дисциплины. Штрафы составляют:
- для должностных лиц — предупреждение или штраф от 1 500 до 3 000 ₽;
- для юридических лиц — предупреждение от штраф 5 000 до 10 000 ₽ (статья 14.5 КоАП РФ).
5. Нужны ли первичные документы на АУСН
ИП и организации, переходя на АУСН, надеются «вести учёт без бухгалтера» — и это реально, но только при условии грамотной организации документооборота с самого начала.
Применение АУСН не отменяет обязанность подтверждать операции в налоговом учете и операции на банковском счете в целях противодействия легализации доходов полученных преступным путем по Федеральному закону № 115-ФЗ.
Федеральная налоговая служба действительно получает информацию о поступлениях на расчётные счета бизнеса, а также о транзакциях в эквайринге и платёжных системах через кассовые чеки. Однако, ФНС и банки видят только факт перечисления денежных средств, но не знает, что именно стояло за этим движением:
- это оплата за товар или возврат средств?
- предоплата или аванс?
Для ИП и организаций на АУСН актуальны те же правила, что и для других режимов о необходимости подтверждать факта хозяйственной жизни подлежит оформлению первичным учетным документом:
- Универсальный передаточный документ (в электронном и бумажном виде);
- акты выполненных работ / оказанных услуг,
товарные накладные (ТОРГ-12) - только в бумажном виде);
- платёжные документы;
- кассовые чеки или онлайн-чеки (если есть наличные расчёты);
- банковские выписки (как часть подтверждения, но не замена первички).
АУСН — это шаг к цифровому налогообложению, но не отказ от налоговой дисциплины.
Итог
Работа с первичными документами — это не просто бюрократия, а реальная защита бизнеса. Грамотный подход (своевременное оформление, проверка реквизитов, надёжное хранение) помогает избежать конфликтов с контролирующими органами и упрощает взаимодействие с контрагентами. Таким образом первичные документы — это ваша страховка: они защищают от доначислений, помогают контролировать прибыль и служат доказательством в споре с налоговой.
Если объём операций велик или вы работаете на сложном налоговом режиме (например, с НДС), имеет смысл привлечь бухгалтера — это снизит риск ошибок. Вести налоговый и бухгалтерский учет удобно в сервисе Конто, бесплатно для ИП без сотрудников.