Учётные регистры для ИП с сотрудниками: что вести на УСН и ПСН
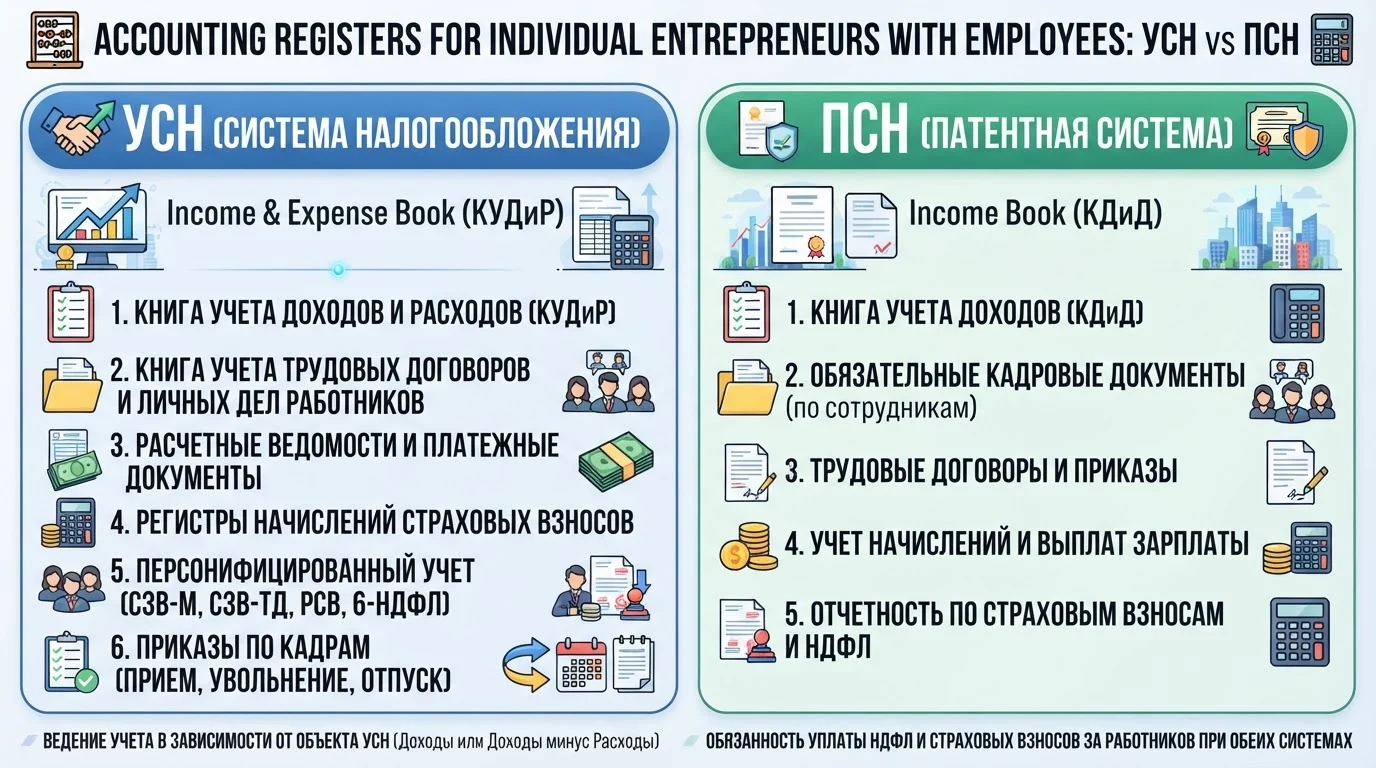
Когда индивидуальный предприниматель (ИП) нанимает работников, возникает дополнительная нагрузка: нужно вести не только налоговый учёт по доходам и расходам, но и кадровый, зарплатный учёт, а также сдавать отчётность за сотрудников. Рассмотрим, какие именно регистры необходимы ИП на упрощённой системе (УСН) и патентной системе (ПСН) при наличии сотрудников, а также при совмещении этих режимов.
Кратко в этой статье
· Основные налоговые регистры ИП
· Дополнительные регистры ИП, связанные с сотрудниками:
o Регистр учёта страховых взносов для уменьшения налога
o Регистр раздельного учёта расходов при совмещении режимов УСН и ПСН
o Кадровые регистры и регистры учёта расчётов с персоналом
o Регистр учёта НДФЛ по сотрудникам
o Учёт кассовых операций
o Учёт основных средств и нематериальных активов
I. Основные налоговые регистры ИП
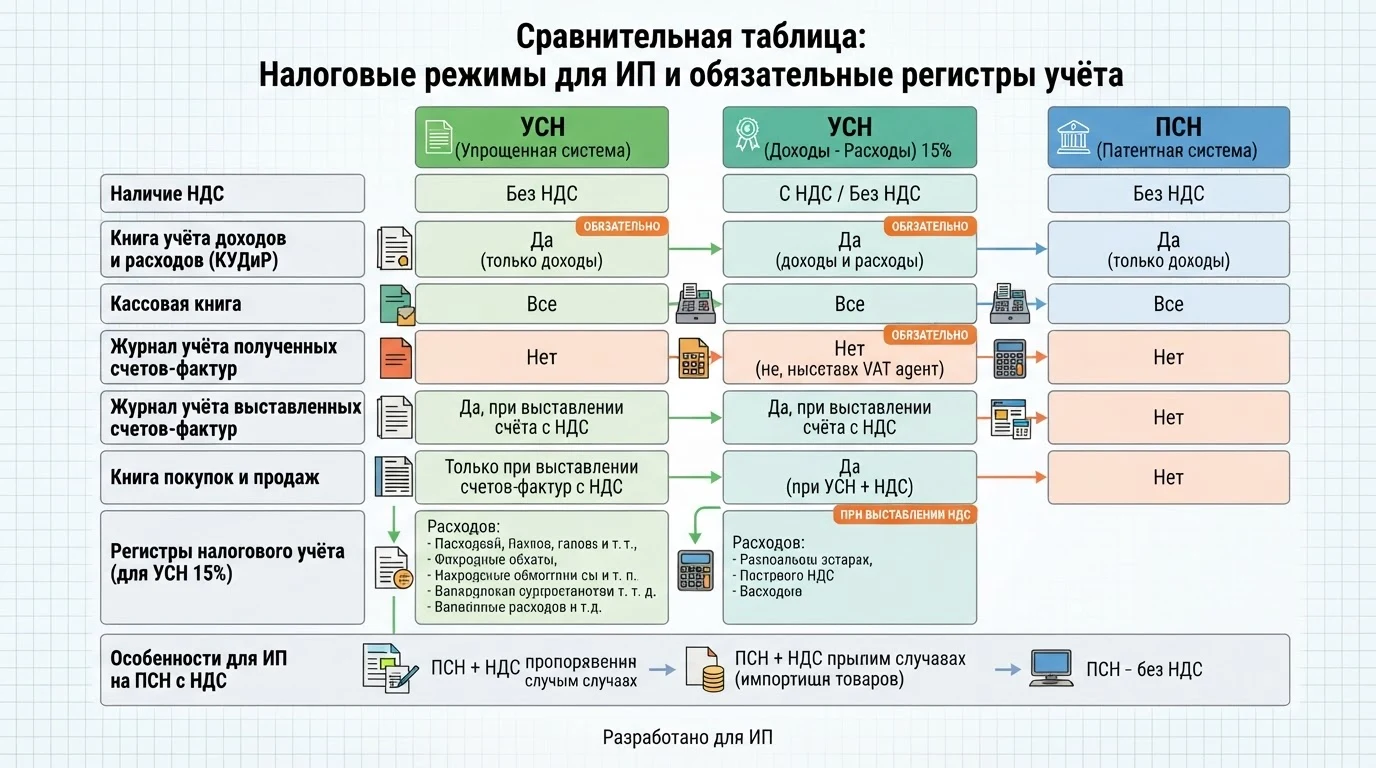
В пошлой стать Учётные регистры для ИП на УСН (с НДС и без НДС) и ПСН были рассмотрены основные налоговые регистры для ИП на УСН (с НДС и без НДС) и ПСН.
Для ИП на УСН основной регистр — Книга учёта доходов и расходов (КУДиР). Её ведение прямо предусмотрено статьёй 346.24 Налогового кодекса РФ. Форма утверждена приложением № 2, порядок заполнения — приложением 5 к Приказу ФНС России от 07.11.2023 № ЕА-7-3/816@. В книге фиксируются все хозяйственные операции в хронологическом порядке на основе первичных документов.
Не следует её путать с Книгой учёта доходов и расходов и хозяйственных операций индивидуального предпринимателя, применяющих общую систему налогообложения (КУДиР для ИП на ОСНО). Форма которой утверждена приложением к Порядку учета доходов и расходов и хозяйственных операций для индивидуальных предпринимателей, утвержденному приказом Министерства финансов Российской Федерации и Министерства Российской Федерации по налогам и сборам от 18.08.2002 № 86н/БГ-3-04/430.
Особенности для УСН с сотрудниками:
- В КУДиР отражаются операции, влияющие на налоговую базу: доходы от реализации и внереализационные доходы, а при объекте «доходы минус расходы» — и расходы, подтверждённые первичкой.
- При наличии сотрудников важно корректно учитывать зарплатные операции: начисление зарплаты, удержание НДФЛ, начисление страховых взносов. Эти данные ложатся в основу отчётности (декларация 6-НДФЛ, РСВ (расчет по страховым взносам)).
- Важное уточнение: в актуальной форме КУДиР нет отдельного раздела для учёта страховых взносов, которые уменьшают налог (как было в старых бланках). Сейчас такие суммы учитываются в рамках общей логики расчёта налога на основании первичных документов.
Для ИП на ПСН основной регистр — Книга учёта доходов (КУД) — не путать с КУДиР. Её ведение обязательно согласно статье 346.53 НК РФ. Форма утверждена приложением 3, порядок заполнения — приложением 6 к тому же Приказу ФНС № ЕА-7-3/816@. В книге отражаются только доходы от патентной деятельности — расходы на ПСН нигде не учитываются и не уменьшают стоимость патента.
Особенности для ПСН с сотрудниками:
- В КУД фиксируются все поступления от деятельности, переведённой на патент.
- Ключевая задача — контролировать лимит дохода по патенту. Если совокупный доход от патентной деятельности превысит установленный лимит (в 2026 году — 20 млн рублей с начала года), ИП теряет право на ПСН.
- Если у ИП несколько патентов, рекомендуется вести отдельные книги для каждого из них (на титульном листе указываются номер патента, даты начала и окончания его действия).
II. Дополнительные регистры ИП, связанные с сотрудниками
Наличие работников у ИП — это не только налоговый учёт доходов и расходов, но и целый пласт регистров по заработной плате, страховым взносам и кадрам. Книги учёта доходов и расходов не покрывают эти задачи, поэтому предпринимателю приходится вести дополнительные регистры.
1. Регистр учёта страховых взносов для уменьшения налога
На УСН с объектом «доходы» ИП с сотрудниками вправе уменьшить сумму налога (авансового платежа) на страховые взносы — за себя и за работников, но не более чем на 50% от исчисленного налога (пункт 3.1 статьи 346.21 НК РФ). На ПСН действует аналогичное правило: стоимость патента можно уменьшить на взносы за себя и за работников, занятых в патентной деятельности, тоже не более чем на 50% (пункт 1.2 статьи 346.51 НК РФ).
Раньше для этих целей в КУДиР на УСН существовал специальный раздел IV, но из актуальной формы он убран. Тем не менее учитывать взносы для уменьшения налога по-прежнему нужно — просто в отдельном регистре, форму которого предприниматель разрабатывает самостоятельно.
В регистре рекомендуется фиксировать:
- Вид платежа — страховые взносы в ИФНС за работников, взносы на травматизм в СФР, больничные за первые 3 дня, взносы по договорам добровольного личного страхования.
- Реквизиты документа — платёжное поручение, уведомление о принадлежности сумм ЕНП (форма по КНД 1120502).
- Сумму уплаченных взносов.
- Период начисления и срок уплаты.
Регистр составляется нарастающим итогом с начала года с разбивкой на отчётные периоды (I квартал, полугодие, 9 месяцев). Для ИП на ПСН аналогичный регистр нужен для расчёта уменьшения стоимости патента.
2. Раздельный учёт при совмещении УСН и ПСН
Совмещение двух спецрежимов — ситуация распространённая, и она существенно усложняет учёт. ИП обязан вести раздельный учёт доходов, расходов, имущества, обязательств и хозяйственных операций по каждому режиму (пункт 8 статьи 346.18, пункт 6 статьи 346.53 НК РФ).
Две книги — обязательно
Для УСН ведётся КУДиР (приложение № 2 к Приказу ФНС № ЕА-7-3/816@), для ПСН — КУД (приложение № 3). Смешивать операции в одной книге нельзя.
2.1. Регистр раздельного учёта расходов при совмещении режимов УСН и ПСН
Расходы, которые можно однозначно отнести к одному режиму, учитываются в соответствующей книге. Но есть расходы, которые относятся к обоим видам деятельности (аренда офиса, услуги бухгалтера, коммунальные платежи). Такие затраты распределяются пропорционально долям доходов от каждого режима.
Для этого ИП формирует отдельный регистр, в котором:
1) Фиксируется общая сумма распределяемых расходов за период.
2) Определяется доля доходов по УСН и ПСН.
3) Рассчитывается сумма расходов, относимая на каждый режим.
4) Результат переносится в КУДиР (в части, приходящейся на УСН «доходы минус расходы»).
На ПСН распределённая часть расходов нигде не отражается, поскольку патентщики не учитывают расходы для целей налогообложения. Но распределение всё равно нужно — для корректного расчёта доли взносов и для управленческих целей.
2.2. Регистр раздельного учёта сотрудников
При совмещении важно контролировать численность: на ПСН — не более 15 человек, на УСН — не более 130. Лимиты не суммируются: 15 сотрудников должны быть заняты именно в патентной деятельности.
Если сотрудник занят только в одном виде деятельности, он целиком относится к соответствующему режиму. Если сотрудник «общий» (его труд нельзя однозначно отнести к патенту или упрощёнке), он включается в численность обоих режимов. Рекомендуется вести отдельный регистр распределения сотрудников по режимам с указанием:
- ФИО и должности работника;
- вида деятельности, в котором он занят (УСН, ПСН или оба);
доли времени, затрачиваемой на каждый вид деятельности (если применимо).
2.3. Регистр распределения страховых взносов
Это ключевой регистр при совмещении с сотрудниками. Если ИП совмещает УСН и ПСН, страховые взносы необходимо распределять между режимами. Взносы за сотрудников, занятых только в одном виде деятельности, относятся к соответствующему режиму. Взносы за «общих» сотрудников (например, бухгалтера, водителя), а также фиксированные взносы ИП за себя распределяются пропорционально долям доходов от каждого режима (письмо ФНС от 30.11.2021 № СД-4-3/16722@).
Формула распределения:
Доля дохода по УСН (или ПСН) = Доходы от УСН (или ПСН) / Совокупная сумма доходов от деятельности на УСН и ПСН
Полученная доля применяется к сумме взносов за «общих» сотрудников и фиксированных взносов ИП. Результат распределения фиксируется в отдельном регистре, который рекомендуется утвердить как приложение к учётной политике.
Регистр должен содержать расчёт пропорции, суммы взносов по каждому направлению и итоговые суммы уменьшения налога по каждому режиму.
3. Кадровые регистры и регистры учёта расчётов с персоналом
Независимо от системы налогообложения, при наличии сотрудников ИП обязан вести кадровый учёт, а также регистры расчётов с персоналом. Это не налоговые регистры в чистом виде, но без них невозможно корректно рассчитать зарплату, взносы и отчётность. ИП должен вести:
- Трудовые договоры с указанием условий труда, режима работы, оплаты труда.
- Приказы о приёме на работу, увольнении, переводе, предоставлении отпуска.
- Табели учёта рабочего времени — для расчёта зарплаты и подтверждения отработанного времени.
- Расчётные ведомости по зарплате (форма Т-51, Т-49) —начисление, удержание НДФЛ, удержания по исполнительным листам.
- Лицевые счета работников (форма Т-54, Т-54а) — для записи всех видов начислений и удержаний из заработной платы работника.
- Личные карточки сотрудников (форма Т-2 или аналог).
- Журналы инструктажей по охране труда.
- Регистр по воинскому учёту — если среди сотрудников есть военнообязанные, хотя ИП не обязаны вести воинский учет в полном объеме..
4. Регистр учёта НДФЛ по сотрудникам
ИП с сотрудниками выступает налоговым агентом по НДФЛ. Для корректного расчёта и отчётности (форма 6-НДФЛ) предпринимателю нужен регистр аналитического учёта по каждому работнику, где фиксируются:
- доходы, выплаченные работнику;
- предоставленные вычеты;
- суммы исчисленного, удержанного и перечисленного НДФЛ;
- даты получения дохода, удержания и перечисления налога.
Форма регистра не утверждена законодательно — ИП разрабатывает её самостоятельно.
5. Учёт кассовых операций
При работе с наличными деньгами (приём, выдача зарплаты, расчёты с подотчётными лицами) ИП должен вести учёт кассовых операций. Учёт кассовых операций для индивидуальных предпринимателей регулируется нормативными актами Банка России, в частности Указанием от 11.03.2014 №3210-У и Указанием от 09.12.2019 №5348-У. Для ИП предусмотрен упрощённый порядок ведения кассовых операций. Для этого могут использоваться:
- Книга учёта принятых и выданных денежных средств (если применяется наличный расчёт).
- Журналы регистрации кассовых операций (если ведётся несколько касс).
- Авансовые отчёты с приложенными чеками и квитанциями.
6. Учёт основных средств и нематериальных активов
Если в деятельности ИП используются основные средства (например, офисная техника, транспорт), необходимо вести их учёт. Для этого могут применяться:
- Инвентарные карточки учёта ОС и НМА.
- Акты приёма-передачи при смене материально ответственного лица.
- Журналы учёта ремонта, инвентаризации и т.п.
Утверждение дополнительных регистров
Формы большинства дополнительных регистров (учёт взносов, распределение расходов, НДФЛ) не утверждены законодательно. ИП разрабатывает их самостоятельно. Чтобы регистры имели юридическую силу и признавались налоговой, рекомендуется:
1) Утвердить формы регистров в учётной политике для целей налогообложения. Хотя ИП не обязан вести бухгалтерский учёт и составлять учётную политику, на практике это полезно — особенно при совмещении режимов и наличии сотрудников.
2) Закрепить методику распределения доходов, расходов и взносов между УСН и ПСН в том же документе.
Общие требования к регистрам
Вне зависимости от системы налогообложения и наличия сотрудников важно соблюдать общие правила:
- Документооборот. Все записи в регистрах должны подтверждаться первичными документами (чеки, акты, накладные, платёжные поручения, приказы).
- Хранение. Регистры и первичку необходимо хранить не менее 5 лет (подпункт 8 пункта 1 статьи 23 НК РФ).
- Исправления. Если допущена ошибка, её нужно исправить: зачеркнуть неверную запись, вписать правильную, указать дату исправления и заверить подписью.
Итог
Таким образом, наличие сотрудников добавляет ИП ряд дополнительных учётных задач: кадровый учёт, учёт кассовых операций, расчёты с персоналом. При этом базовые налоговые регистры (КУДиР для УСН, КУД для ПСН) остаются обязательными, но их набор расширяется за счёт регистров, связанных с трудовыми отношениями и кассовыми операциями. Грамотное ведение такого учёта помогает избежать ошибок при расчёте налогов и сдаче отчётности, а также служит защитой при налоговых проверках. Вести налоговый и бухгалтерский учет удобно в сервисе Конто, бесплатно для ИП без сотрудников.