Учётные регистры для ИП на УСН (с НДС и без НДС) и ПСН
Индивидуальные предприниматели (ИП) в России могут не вести полноценный бухгалтерский учёт согласно Федеральному закону №402-ФЗ. Однако налоговый учёт для них обязателен — именно на его основе рассчитываются налоги и сдаётся отчётность. Набор и назначение учётных регистров напрямую зависят от применяемого налогового режима.
Упрощённая система налогообложения (УСН) предоставляет предпринимателям льготный режим, однако набор учётных регистров зависит от того, является ли ИП плательщиком НДС. С 2025 года для многих ИП на УСН обязанность по уплате НДС возникает при превышении лимита дохода в 20 млн рублей (с 1 января 2026 года). В таких условиях учёт усложняется, появляются дополнительные регистры для контроля НДС.
Кратко в этой статье
· Учётные регистры для ИП на УСН
· Учётные регистры для ИП на ПСН
I. Учётные регистры для ИП на УСН
1. УСН без НДС
Основной регистр — Книга учёта доходов и расходов (КУДиР).
Это обязательный регистр для всех ИП на УСН, независимо от того, платят они НДС или нет. Ведение книги учёта доходов и расходов (КУДиР) предусмотрено статьёй 346.24 Налогового кодекса РФ. Форма и порядок заполнения КУДиР утверждены приказом ФНС от 07.11.2023 № ЕА-7-3/816@.
Структура формы
КУДиР состоит из титульного листа и нескольких разделов.
На титульном листе указывают:
- налоговый период (календарный год);
- дату начала ведения книги;
- наименование организации или ФИО индивидуального предпринимателя;
- код по ОКПО;
- ИНН и КПП (для организации);
- объект налогообложения («Доходы» или «Доходы, уменьшенные на величину расходов»);
- номера расчётных и иных счетов в банках с названиями банков.
Особенности заполнения КУДиР
В зависимости от объекта налогообложения заполняются разные разделы:
- Для объекта «Доходы»: титульный лист, Раздел I («Доходы и расходы») и Раздел IV (если бизнес является плательщиком торгового сбора). В КУДиР отражаются только доходы, учитываемые для расчёта налога.
- Для объекта «Доходы минус расходы»: титульный лист, Раздел I (со справкой), Раздел II (расчёт расходов на основные средства и нематериальные активы), Раздел III (расчёт суммы убытка, уменьшающего налоговую базу). В книге фиксируются как доходы, так и расходы, которые уменьшают налоговую базу.
- Доходы в КУДиР отражаются без учёта НДС. Это правило действует независимо от выбранной ставки НДС (льготной или общей) и объекта налогообложения («Доходы» или «Доходы минус расходы»).
- Расходы отражаются в зависимости от объекта налогообложения: при «Доходы» расходы обычно не влияют на налоговую базу, а при «Доходы минус расходы» — учитываются.
Раздел I — основной раздел, где в хронологическом порядке фиксируются все хозяйственные операции, влияющие на налоговую базу. В нём указываются порядковый номер операции, реквизиты первичного документа (платёжное поручение, чек, акт и т.д.), содержание операции и сумма.
Раздел II заполняется только при учёте расходов на основные средства и нематериальные активы.
Раздел III заполняется при наличии убытков прошлых периодов, которые можно перенести на текущий или последующие годы.
Раздел IV отражает сумму торгового сбора, уменьшающую сумму налога. Даже если бизнес не платит торговый сбор, этот раздел нужно заполнить, проставив прочерки.
Правила ведения и оформления
Формат ведения: книгу можно вести как на бумаге, так и в электронном виде. Способ можно менять в течение года. На каждый календарный год заводится новая книга.
Оформление в конце года:
- Бумажную КУДиР нужно пронумеровать, прошнуровать, на последней странице указать общее количество листов, заверить подписью руководителя или ИП и печатью (при наличии).
- Электронную КУДиР по окончании налогового периода необходимо распечатать, затем пронумеровать, прошнуровать и заверить аналогично бумажной версии.
Хранение: КУДиР нужно хранить не менее 5 лет с момента окончания налогового периода, к которому она относится.
Исправление ошибок: в бумажной версии ошибочную запись зачёркивают, вписывают правильную, ставят дату и подпись. В электронной версии достаточно удалить неверную запись и вписать верную.
Важно: КУДиР не сдаётся в налоговую вместе с декларацией — она предоставляется только по запросу инспекции в рамках проверки. За отсутствие книги или грубые ошибки в ней предусмотрена ответственность по статье 120 НК РФ.
Особенности учета и отчетности:
Объекты учета зависят от системы налогообложения и наличия работников.
- ИП на ОСНО должен вести книгу учета доходов и расходов по форме, приведенной в приказе Минфина России от 13.08.2002 № БГ-3-04/430.
- Учёт основных средств. ИП на УСН обязан вести учёт основных средств, чтобы контролировать их остаточную стоимость (разница между первоначальной стоимостью и начисленной амортизацией). Если остаточная стоимость превысит 150 млн рублей, ИП потеряет право на применение УСН.
- Страховые взносы. При любых обстоятельствах ИП должен платить страховые взносы «за себя». В КУДиР нет отдельного раздела для учёта страховых взносов, уменьшающих налог. Эти суммы показываются в декларации по УСН (форма и формат декларации утверждены приказом ФНС России от 26.11.2025 № ЕД-7-3/1017@). Для подтверждения права на вычет рекомендуется вести отдельный налоговый регистр в свободной форме.
- Работники. При наличии работников ИП должен вести учет зарплаты и зарплатных налогов, независимо от применяемой системы налогообложения. Отчетность по работникам:
o Отчет ЕФС-1 со сведениями о трудовой деятельности, стаже, взносах на травматизм, сроки сдачи зависят от информации, представленной в отчете,
o 6-НДФЛ – сдается ежеквартально,
o РСВ – сдается ежеквартально,
o Персонифицированные сведения – сдаются ежемесячно,
o Налоговые уведомления ЕНП по НДФЛ – сдаются дважды в месяц,
o Налоговые уведомления ЕНП по взносам – сдаются ежемесячно.
2. УСН с НДС
Когда доход ИП на УСН превышает установленный лимит (в 2026 году — 20 млн рублей (статья 145 НК РФ)), он становится плательщиком НДС и обязан вести книги покупок и продаж.
Особенности:
- Книга продаж. Обязательна для всех плательщиков НДС. В неё заносятся счета-фактуры при отгрузке товаров (работ, услуг).
- Книга покупок. Ведётся, если ИП применяет общие ставки НДС (10%, 22%) и имеет право на вычет «входного» налога. При пониженных ставках (5%, 7% (в зависимости от уровня доходов по пункту 8 статьи 164 НК РФ)) вычет, как правило, недоступен, но могут быть операции, попадающие в книгу (например, возврат товара).
- Счета-фактуры. Их оформление и регистрация обязательны.
- Отчётность. Помимо книг, ИП ежеквартально сдаёт декларацию по НДС в электронном виде.
Важно. Книгу продаж и покупок ИП на УСН ведет в любом случае, если попадает под обязанность налогового агента по НДС (статья 161 НК РФ).
2.1. Книги покупок и продаж
Эти регистры обязательны только для ИП на УСН, признаваемых плательщиками НДС.
|
Ситуация |
Книги покупок и продаж |
|
Освобождение от НДС (доход ≤ 20 млн руб.) |
Не ведутся |
|
Пониженные ставки (5% или 7%) |
Книга покупок не ведётся (вычеты невозможны, кроме отдельных случаев, например, возврат товаров). |
|
Общие ставки (10%, 22% и др.) |
Книги ведутся обязательно. Книга покупок нужна для учёта входящего НДС и права на вычет. |
Ключевые нюансы заполнения:
- В книге продаж регистрируются счета-фактуры, выставленные покупателям (при отгрузке или получении аванса). Книгу продаж сдавать как отдельный документ не нужно, из неё вы берёте суммы налога за каждый квартал и заполняете раздел 9 декларации по НДС.
- В книге покупок фиксируются счета-фактуры, полученные от поставщиков, когда выполнены условия для вычета (товары приняты к учёту, есть счёт-фактура). В книге покупок требуются коды операции из перечня ФНС (приказ от 14.03.2016 № ММВ-7-3/136) Код операции отражает вид покупки в книге покупок.
С 1 апреля 2026 года действуют обновлённые формы книг покупок и продаж. В книге покупок появилась новая графа для номера и даты счета‑фактуры, выставленного при реализации в счет ранее зарегистрированного аванса. Также с 2026 г. ИП указывает ОГРНИП и дату его получения в реквизитах рядом с подписью. Для ставки НДС 22 % введено отдельное поле, ставки 18 и 20 % объединены в одну. Для ставок 5 и 7 % выделены отдельные графы.
Заполнять книги покупок и продаж можно в бумажном (форма утверждена постановлением Правительства РФ от 26.12.2011 № 1137) или электронном виде (формат утвержден приказом ФНС России от 08.06.2021 № ЕД-7-26_547@). В учётных (бухгалтерских) программах и сервисах она формируется автоматически, нужно только проверять по итогам каждого квартала, всё ли верно. Если ведёте учёт вручную, можно заполнять файл в Excel и распечатывать.
Храните бумажные или электронные книги покупок и продаж необходимо минимум 5 лет. Срок считайте с даты, когда внесли в неё последнюю запись. Налоговая может запросить копию или оригинал книги, когда будет проводить камеральную или выездную проверку.
Данные из этих книг переносятся в декларацию по НДС. Помните про обязанность сдачи декларации НДС по ТКС. Это потребует электронного вида оформления сведений в разделах 8 и 9. Форма и формат декларации по налогу на добавленную стоимость, утверждены приказом ФНС России от 05.11.2024 N ЕД-7-3/989@.
Штрафы за неправильное заполнение книг покупок и продаж
Ответственности за ошибки в книгах покупок и продаж или их отсутствие нет. Но если из-за этого компания или ИП недоплатили НДС, налоговая может оштрафовать по статье 122 НК: 20% от недоимки, а если недоплата была умышленной — 40%.
Также есть риск штрафа за грубое нарушение правил учёта объектов налогообложения статье 120 НК РФ:
- 10 000 рублей, если это было только в одном налоговом периоде (году);
- 30 000 рублей, если нарушали в течение нескольких периодов (лет).
Но книга продаж не относится к документам налогового учёта, поэтому такой штраф можно обжаловать.
Если налоговая при проверке запросит книгу продаж, а у компании или ИП её не будет, их могут оштрафовать по статье 126 НК: 200 рублей за каждый документ, который не передали инспекторам.
2.2. Журнал учёта счетов-фактур
Журнал учёта полученных и выставленных счетов-фактур обязателен для индивидуальных предпринимателей (ИП), которые участвуют в посреднических операциях — действуют в интересах третьих лиц, выставляя или получая счета-фактуры от своего имени. Эта обязанность закреплена в пункте 3.1 статьи 169 НК РФ. Он служит для контроля за выставлением счетов-фактур и не заменяет книги покупок и продаж.
II. Учётные регистры для ИП на ПСН
На патентной системе налогообложения (ПСН) ИП ведёт Книгу учёта доходов (КУД). Главное отличие заключается в том, что книга учета доходов ИП на патенте используется для фиксации доходов, а не для расчета налога.
Ведение книги учета доходов на ПСН — требование статьи 346.53 НК РФ. Форма и порядок заполнения книги утверждены приложениями № 3 и 6 к приказу ФНС РФ от 07.11.2023 № ЕА-7-3/816@.
Если ИП купил несколько патентов, безопаснее вести отдельные книги на каждый патент, ведь на титульном листе книги указывается номер патента, даты начала и окончания его действия.
Книгу ведут в бумажном или электронном виде. Но даже электронная книга в конце налогового периода должна быть распечатана, прошнурована и пронумерована. На последней странице укажите количество страниц в книге, поставьте подпись ИП и печать (при наличии). Регистрировать и заверять книгу в налоговой не нужно.
Чтобы упростить ведение учета без составления таблиц в Excel, пользуйтесь возможностями автоматизации.
Особенности:
- В книге фиксируются все поступления от деятельности, переведённой на патент.
- Лимит дохода в 2026 году. Главная задача КУД — контролировать, чтобы совокупный доход от патентной деятельности не превысил 20 млн рублей с начала года. При превышении ИП теряет право на ПСН.
- Раздельный учёт. Если ИП совмещает ПСН с другим режимом (например, УСН), доходы по каждому режиму нужно учитывать отдельно.
- Форма ведения. Книгу можно вести как на бумаге, так и в электронном виде. В конце налогового периода электронный вариант необходимо распечатать, прошнуровать, пронумеровать и заверить подписью.
- Хранение. КУД и подтверждающие первичные документы нужно хранить не менее 5 лет.
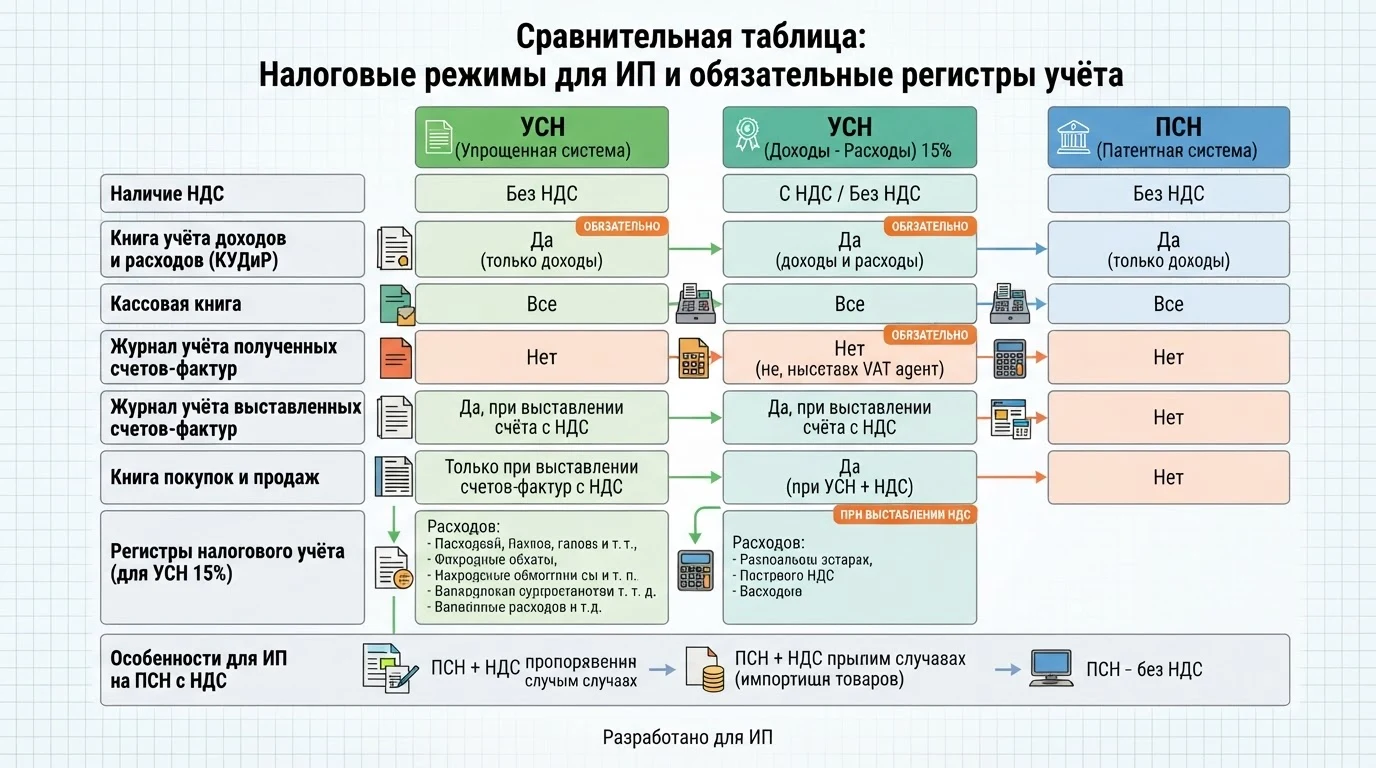
Сравнительная таблица
|
Критерий |
УСН (без НДС) |
УСН (с НДС) |
ПСН |
|
Основной регистр |
КУДиР |
КУДиР + книги покупок/продаж |
Книга учёта доходов (КУД) |
|
Учёт расходов |
Да (для объекта «Доходы минус Расходы») |
Да |
Нет (только доходы) |
|
Учёт НДС |
Не требуется |
Обязателен (книги покупок/продаж, счета-фактуры) |
Не требуется |
|
Цель регистров |
Расчёт налога по УСН |
Расчёт НДС + контроль лимитов |
Контроль лимита дохода |
Итог
Таким образом, набор учётных регистров напрямую зависит от выбранного налогового режима. На УСН без НДС ключевую роль играет КУДиР, на УСН с НДС к ней добавляются регистры по НДС (книги покупок и продаж (с учётом особенностей выбранной ставки), а также журнал учёта счетов-фактур), а на ПСН достаточно КУД для контроля лимита дохода. Важно помнить, что все записи в регистрах должны подтверждаться первичными документами (чеками, актами, платёжными поручениями) и храниться не менее 5 лет. Что такое первичные документы и зачем они нужны, какие документы использует ИП, как оформлять и работать с документами рассмотрено в статье Работа ИП с первичными документами. Ошибки в учёте могут привести к искажению налоговой базы и штрафам.
При совмещении режимов (например, УСН + ПСН) особенно важно вести раздельный учёт, чтобы корректно применять ограничения каждого режима. Вести налоговый и бухгалтерский учет удобно в сервисе Конто, бесплатно для ИП без сотрудников