В 2026 году это перестало работать — налоговая массово запрашивает документы по корпоративным картам и может переквалифицировать неподтверждённые траты в доход сотрудников. Разбираем, кого это касается, что конкретно проверяют и как к этому подготовиться за пару недель.
Что произошло
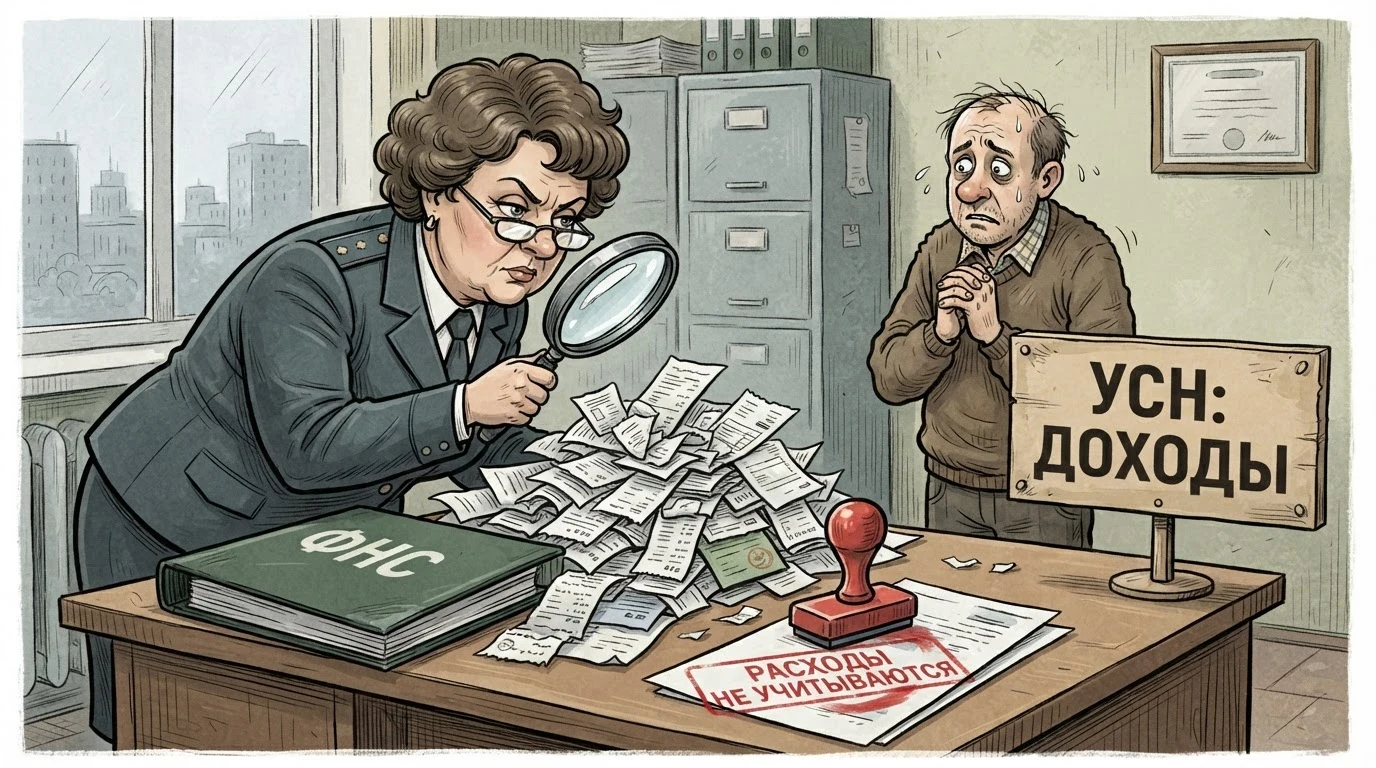
Компании, работающие на упрощенной системе налогообложения (УСН) с объектом «Доходы», столкнулись с усилением контроля за расходованием средств. Федеральная налоговая служба (ФНС) стала активнее проверять расходы компаний на УСН «Доходы». Особое внимание инспекторы уделяют операциям, по которым компания не может подтвердить деловую цель расходов. Инспекции всё чаще требуют от бизнеса чеки, авансовые отчёты и другие документы, подтверждающие, что операции по корпоративным банковским картам, которые привязаны к расчетному счету организации или ИП — это расходы на нужды компании, а не выплаты сотрудникам.
Ключевая новость здесь не в самой проверке, а в её объекте. Раньше расходы «доходных» упрощенцев действительно редко интересовали контролёров: налог при объекте «доходы» считается только от выручки, и траты на него не влияют. Логика была простая — с кого спрашивать, если на налоговую базу эти суммы не попадают?
Теперь налоговая смотрит на эти расходы под другим углом: не маскирует ли компания под «траты на бизнес» вознаграждение сотрудникам? Если да — это скрытая зарплата, а значит, с неё надо удержать НДФЛ и начислить страховые взносы.
Почему налоговой стало это интересно
Ответ короткий: цифры и банковские данные.
- ФНС всё активнее работает в автоматическом режиме: контроль построен на данных банков, касс и выездных риск-моделях, а не на ручном просмотре документов.
- Эксперты связывают волну запросов именно с автоматизацией проверок и расширением доступа налоговых органов к банковским данным.
- Формальная логика «на УСН «доходы» расходы не учитываются — значит, проверять нечего» больше не защищает: налоговая интересуется не налоговой базой, а тем, облагались ли выплаты физлицам.
Важный момент: в ФНС подчёркивают, что конкретные меры контроля выбирает с учётом риска налогоплательщика — то есть проверка не тотальная, а по профилю риска. Но профиль риска формируют как раз операции, которые выглядят подозрительно: переводы на личные карты, регулярные снятия наличных, траты без документов.
Реальные кейсы: о чём говорят цифры
Из практики, которую приводят налоговые консультанты, — два показательных сценария:
Кейс 1. Московская компания с годовым оборотом 60 млн рублей получила требование подтвердить траты по корпоративным картам на 3 млн ₽ за квартал. Без документов ей грозили доначисления примерно 1,3 млн ₽.
Кейс 2. В другой компании налоговая нашла неподтверждённые операции на 1,9 млн ₽ — итог: доначислено 667 тысяч ₽ страховых взносов и 139 тысяч ₽ штрафа.
И самый показательный сюжет: в транспортной компании налоговики обнаружили переводы денег с корпоративной банковской карты на личную карту гендиректора. Назначение платежей компания подтвердить не смогла, поэтому средства признали доходом физлица — с обычными последствиями в виде НДФЛ и страховых взносов.
Обратите внимание: масштаб — не «гигантская схема», а обычная операционная рутина. 3 млн ₽ на корпоративных банковских картах за квартал для компании с оборотом 60 млн ₽ — это около 5% выручки, совершенно обычная картина, если по картам платят за командировки, канцелярию, транспорт и подрядчиков.
Как выглядит доначисление в цифрах
Разберём механику на примере. Допустим, налоговая признала 1 000 000 ₽ трат по корпоративной карте выплатой сотруднику.
|
Начисление |
Ставка |
Сумма |
|
НДФЛ (удерживается из дохода, но взыскивается с налогового агента) |
13–22% |
~130 000–220 000 ₽ |
|
Страховые взносы (в пределах базы) |
~30% |
~300 000 ₽ |
|
Пени за просрочку |
1/300 ключевой ставки в день |
зависит от срока |
|
Штраф за занижение базы |
20–40% от недоимки |
до 400 000 ₽ |
Итого на каждый миллион «неподтверждённых» трат легко потерять до 700–900 тысяч ₽ с пенями и штрафом. Это не эвфемизм «дополнительная нагрузка» — это прямые деньги, которых у компании могло и не оказаться на счёте в момент требования.
Важно: сам факт отсутствия отдельного документа ещё не означает автоматического доначисления. Но и простого заявления «мы тратили на бизнес» недостаточно — нужны первичные документы, подтверждающие целевой характер расхода. О работа индивидуального предпринимателя с первичными документами смотрите соответствующую статью в блоге Конто.
Что именно запрашивает ФНС
В рамках проверок налоговые инспекции просят предоставить:
- авансовые отчёты по выданным и корпоративным картам;
- чеки и квитанции по каждой операции;
- документы, подтверждающие связь расхода с деятельностью компании — приказы, служебные записки, путевые листы, отчёты по командировкам.
Отдельные горячие точки, на которые смотрят первыми:
- переводы с корпоративной банковской карты на личные карты сотрудников и руководителей — главный красный флаг;
- подотчётные деньги без авансовых отчётов — если сотрудник получил деньги «под отчёт» и не отчитался, эта сумма по умолчанию считается его доходом: в лучшем случае доначислят НДФЛ, в худшем добавят взносы;
- оплаты, похожие на личные потребности — кафе, магазины, поездки без связи с деятельностью, ноутбук для нового сотрудника, который унес его домой и оставил себе;
- регулярные траты без лимитов и правил — если у компании нет внутреннего порядка выдачи и отчёта по картам.
И ещё раз для честности: проблема злоупотреблений с подотчётными деньгами и корпоративными картами касается не только УСН «доходы» — на общей системе налоговая давно и пристально смотрит на такие операции, особенно на выплаты физлицам без удержанного НДФЛ. Но именно упрощенцы с объектом «доходы» раньше чувствовали себя в этой зоне безнаказанными.
Пример: как выглядит правильная трата по корпоративной карте
Сравним два сценария с одним и тем же действием.
Сценарий А — офис-менеджер покупает ноутбук для нового сотрудника. Техника остаётся собственностью компании, есть чек, акт приёмки, сотрудник увольняется и возвращает ноутбук. Это обоснованный расход компании — вопросов нет.
Сценарий Б — с той же карты оплачен ноутбук, но сотрудник унёс его домой и оставил себе. По версии налоговой, у сотрудника возникает личный доход. Если трату признают выплатой в рамках трудовых отношений — доначислят и НДФЛ, и страховые взносы.
Разница между сценариями — не в деньгах, а в бумагах и ownership (кто владелец актива). Именно поэтому «мы все понимаем, зачем это куплено» — не аргумент для налоговой. Аргумент — документы.
Чек-лист: как подготовиться к проверке расходов
- Проведите ревизию корпоративных карт за последние 2–3 квартала. Выгрузите все операции и разложите по трём корзинам: «бизнес с документами», «бизнес без документов», «личное».
- Соберите недостающие документы, пока не пришло требование. Чеки по операциям восстановить сложно, но можно: у большинства продавцов и банков чеки доступны по номеру операции. Для командировок — билеты, счёты за жильё, служебные задания.
- Верните остатки подотчёта на счёт компании. Один из способов снизить риск доначислений — возврат неподтверждённых сумм на счёт организации. Это не панацея, но снижает «зарплатный» окрас операции. В противном случае у сотрудника может возникнуть налогооблагаемый доход, а у компании — дополнительные обязательства перед бюджетом.
- Закрепите правила внутренним документом. Лимиты на суммы по картам, категории разрешённых трат, обязанность отчитаться в 3 рабочих дня, правило «карта — только на бизнес». Пустой авансовый отчёт при наличии правил выглядит слабее, чем аналогичный случай в компании без правил.
- Отдельно разберитесь с переводами на личные карты директоров. Если это было «займ самому себе» — оформите договор займа и график возврата. Если компенсацию — выплачивайте с удержанием НДФЛ и взносами как любую другую выплату. Молчание об этом в декларации не работает.
- Настройте отслеживание операций по картам. Раз в неделю просматривайте выписку и сопоставляйте с чеками. Лечить проблемы проще, когда они недельной свежести, а не квартальной давности.
Совет: если в компании есть бухгалтер или вы пользуетесь онлайн-бухгалтерией, например сервисом Конто — настройте автоматический контроль трат по корпоративным картам прямо в системе. Это дешевле и спокойнее, чем восстанавливать документы под требованием ФНС.
Если требование уже пришло
Пришло требование ФНС предоставить документы — паниковать не надо, но и тянуть нельзя. Сроки ответа на требования строгие (обычно 10 рабочих дней, дальше — вызов и меры принудительного взыскания).
Что делать:
- Не игнорируйте требование. Молчание трактуется не в вашу пользу и быстрее приводит к санкциям, чем аккуратный ответ с частью документов и запросом отсрочки.
- Разберите операции на «подтверждаемые» и «спорные». Первые — отчитайтесь. По спорным дайте экономическое обоснование: что за траты, как связаны с деятельностью, какие есть сопутствующие документы.
- Если документы действительно нет — не фантазируйте. Лучше признать факт и обсудить с инспектором вариант признания дохода физлица с минимальными последствиями, чем «сочинять» авансовые отчёты постфактум — это уже отдельный разговор про недостоверность сведений.
- Привлеките консультанта, если суммы серьёзные. Практика показывает, что хорошо подготовленный ответ с обоснованием снижает риск доначисления — не всегда на 100%, но существенно.
Коротко: что запомнить
- ФНС в 2026 году активнее проверяет расходы компаний на УСН «доходы», особенно операции по корпоративным банковским картам, которые привязаны к расчетному счету организации или ИП. Юристы отмечают, что использование корпоративных карт для личных покупок недопустимо независимо от режима налогообложения.
- Логика проверки — не налоговая база (на неё эти расходы не влияют), а выявление скрытых зарплат: необоснованные траты могут быть признаны доходом сотрудника, с доначислением НДФЛ и страховых взносов.
- Главные маркеры риска — переводы на личные банковские карты, отсутствие авансовых отчётов, траты без связи с деятельностью.
- Простое объяснение «мы тратили на бизнес» не работает — нужны первичные документы.
- Готовиться стоит заранее: ревизия операций, восстановление чеков, внутренние правила, возврат остатков подотчёта.
- Калькулятор Конто Вам в помощь
Итог
Упрощёнка «доходы» остаётся удобным и простым режимом — но его простота перестала означать свободу от контроля за тем, как вы распоряжаетесь деньгами компании. Вести налоговый и бухгалтерский учет удобно в сервисе Конто, бесплатно для ИП без сотрудников.