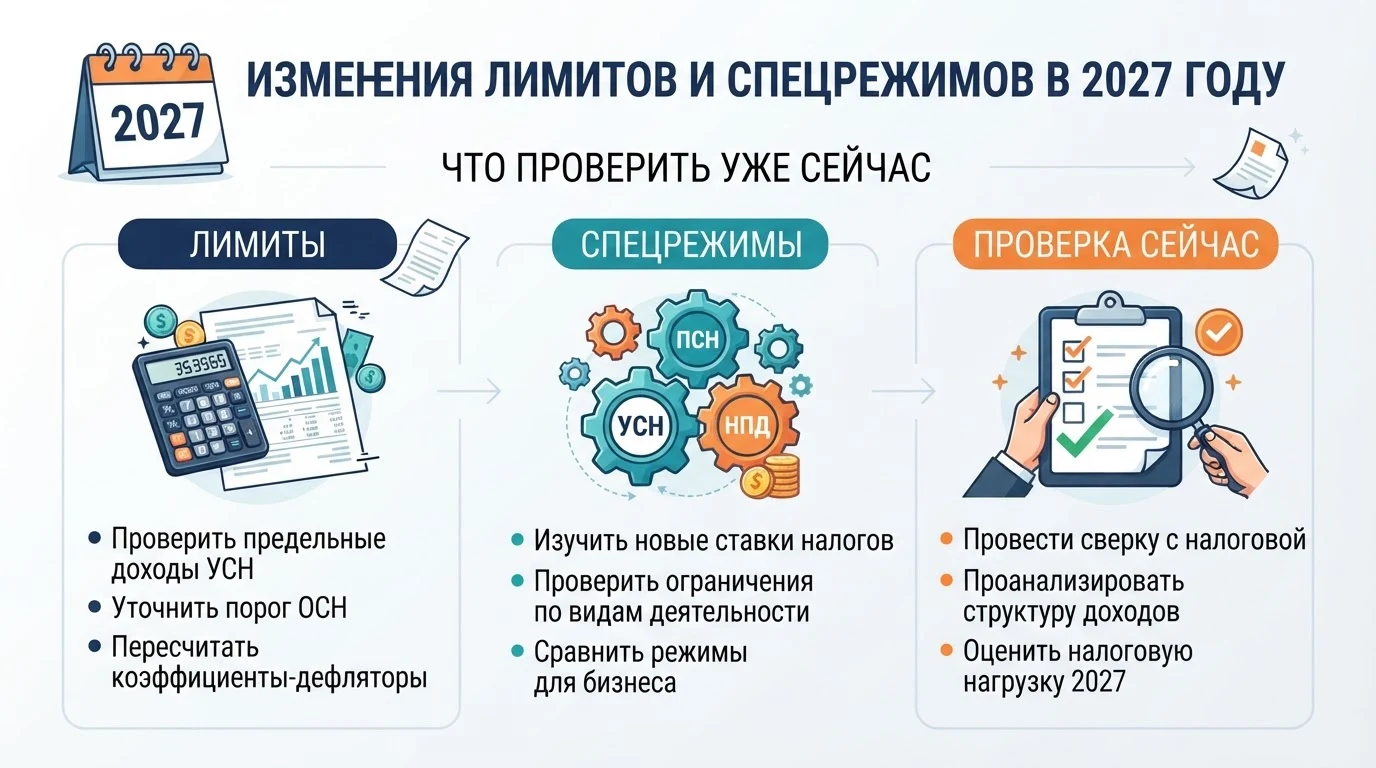
Но настройки эти ощутимые: лимит патента опускается до 15 млн рублей, лимиты УСН индексируются, ИП теряют налоговые каникулы, а взносы за себя снова вырастут. Разбираем по порядку, что меняется, кого это касается и что сделать до конца 2026 года, чтобы не переплачивать с 1 января.
Сначала — сводная таблица лимитов
|
Показатель |
2026 |
2027 |
Комментарий |
|
Лимит доходов на УСН |
490,5 млн ₽ |
518,85 млн ₽ |
индексация на дефлятор 1,153 |
|
Остаточная стоимость ОС на УСН |
218 млн ₽ |
230,6 млн ₽ |
тот же дефлятор |
|
Порог освобождения от НДС на УСН |
20 млн ₽ |
20 млн ₽ |
заморожен до 2029 года |
|
Лимит доходов на ПСН |
20 млн ₽ |
15 млн ₽ |
с 2028 года — 10 млн ₽ |
|
АУСН (доходы) |
60 млн ₽ |
60 млн ₽ |
без изменений, эксперимент до конца 2027 |
|
НПД (самозанятые) |
2,4 млн ₽ |
2,4 млн ₽ |
индексацию обсуждают, но решения пока нет |
УСН: лимиты выросли, но порог НДС не тронули
Общий лимит режима. Базовая планка УСН в НК РФ — 450 млн рублей. На 2027 год Минэкономразвития утвердило дефлятор 1,153 (приказ от 21.10.2026 № 732), поэтому предельный доход для применения упрощёнки составит 518,85 млн рублей. Заодно индексируется и лимит остаточной стоимости основных средств — 230,6 млн рублей. Если вы планируете перейти на УСН с 2028 года, ориентир для проверки — доход за 9 месяцев 2027-го в размере 389,138 млн рублей.
Важно не путать два разных показателя:
- 20 млн рублей — порог, до которого упрощенец не платит НДС;
- 518,85 млн рублей — граница, за которой теряется право на сам режим.
Превышение первого не отменяет упрощёнку — вы просто становитесь плательщиком НДС. Потерять режим можно только выйдя за второй лимит.
НДС: порог заморожен. Это главная хорошая новость года. Ранее планировалось снизить порог освобождения от НДС с 20 до 15 млн рублей в 2027-м и до 10 млн в 2028-м. Но закон от 04.07.2026 № 228-ФЗ сохранил планку 20 млн рублей на 2027–2029 годы. На практике это значит: освобождение по 20 млн действует до 2029 года включительно, ведь право на освобождение в текущем году определяется доходом предыдущего. Снижение до 15 млн отложено на 2030 год.
Пониженные ставки НДС 5% и 7%. Они никуда не делись, и их границы, в отличие от порога освобождения, индексируются на дефлятор. В 2027 году ставка 5% действует при доходе от 20 до 288,25 млн рублей, ставка 7% — от 288,25 до 518,85 млн. Напомним про правило непрерывности: выбрав пониженную ставку, применяете её 12 кварталов подряд, даже если выручка скакала — при этом входной НДС к вычету принять нельзя.
Патент: лимит снова падает
С 1 января 2027 года право на ПСН есть только у ИП, чей доход не превышает 15 млн рублей — причём проверяют и доход за 2026 год, и выручку в течение 2027-го (пп. 1 п. 6 ст. 346.45 НК РФ в редакции закона № 425-ФЗ). В 2028 году лимит опустится до 10 млн.
Три практических момента:
- Проверьте доход за 2026 год. Если заработали больше 15 млн, патент на 2027-й уже не оформить — даже если на 2027-й планируете меньше.
- Совмещение с УСН складывается. В лимит патента входят доходы от реализации по обоим режимам, поэтому раздельный учёт выручки — не перестраховка, а необходимость.
- Превышение в течение года = утрата права с начала налогового периода. Придётся пересчитывать налоги по общим правилам, так что следите за выручкой помесячно.
Пример: ИП заработал на патенте 17 млн в 2026 году. Формально в 2026-м всё в порядке (лимит 20 млн), но на 2027 год ПСН закрыта — придётся уходить на УСН или ОСНО.
ИП: каникулы заканчиваются, взносы растут
Два изменения, которые бьют по карману почти каждого ИП на спецрежимах:
- Налоговые каникулы для новых ИП прекращаются с 2027 года — ставка 0 больше не действует (пункт 3 статьи 2 Федерального закона от 29.12.2014 № 477-ФЗ «О внесении изменений в часть вторую Налогового кодекса Российской Федерации»), newcomers (новички) платят налог по общим правилам.
- Фиксированные страховые взносы ИП за себя вырастают до 61 154 рублей за полный 2027 год, плюс 1% с доходов свыше 300 тыс. рублей (срок уплаты фиксированной части — 28 декабря 2027 года) (пп. 1-2 п. 1.2 статьи 430 НК РФ в редакции Федерального закона от 08.08.2024 № 259-ФЗ).
На УСН «Доходы» взносы по-прежнему уменьшают налог. ИП без работников снижает налог на всю сумму взносов без ограничения, с работниками — не более чем на 50%.
АУСН и НПД: пока без потрясений
АУСН. Эксперимент продлён до 31 декабря 2027 года. Параметры — доход до 60 млн рублей, до 5 работников, ставки 8% («доходы») и 20% («доходы минус расходы») — закреплены в законе № 17-ФЗ от 25.02.2022 и пересмотру не подлежат. После 2027-го режим ждёт одна из трёх судьб: станет постоянным, вольётся в обновлённую УСН или закроется. Пока — работаем как работали.
НПД. Лимит 2,4 млн рублей сохраняется. Ведомства обсуждают, стоит ли индексировать годовой лимит и менять правила расчётов с физлицами, но по состоянию на конец октября 2026 года ни нового лимита, ни новых ставок не появилось. Если услышите «самозанятым поднимут лимит» — это пока обсуждения, а не закон.
Единый переходный спецрежим: концепция есть, закона нет
ФНС разрабатывает «единый переходный специальный налоговый режим» для микробизнеса — он должен смягчить скачок нагрузки при росте оборотов. О концепции заместитель руководителя ФНС Дмитрий Сатин рассказал на Всероссийском налоговом форуме 21 октября 2026 года. Но ставки, лимиты и даже дата запуска не утверждены: ориентир — конец 2026-го или начало 2027-го, и это подготовка предложений, а не введение налога с 1 января. Для кого обсуждают переходный режим, прежде всего: НПД и АУСН.
Практический вывод: не закладывайте несуществующий режим в планы. Если решили менять систему налогообложения с 1 января 2027 года — ориентируйтесь на действующие правила и сроки подачи уведомлений по УСН и заявлений на патент. Они не переносятся из-за ожидания концепции.
За кадром лимитов: ещё несколько изменений 2027 года
- ФНС сама считает имущественные налоги организаций — транспортный, земельный и налог на имущество от кадастровой стоимости. Уведомления и часть деклараций по обособленным подразделениям уходят в прошлое.
- В общепите возвращается зарплатное условие. Временная льгота 2026 года, которая разрешала не платить НДС без соблюдения требования по зарплатам, действует до 31 декабря 2026-го. С 2027-го зарплатное условие (не ниже средней по региону) снова станет обязательным, если норму не продлят.
- Туристический налог — регионы вправе поднять ставку до 3% (пункт 1 статьи 418.5 НК РФ) вместо прежних 2%.
- Формы по НДС — с 1 октября 2027 года полномочия утверждать счёт-фактуру, книги покупок и продаж переходят от Правительства к ФНС. Автоматической замены бланков в этот день не будет — следите за нормативными актами.
Что сделать до конца 2026 года: чек-лист
- ИП на патенте — сверьте доход за 2026 год с отметкой 15 млн рублей. Больше — до конца года выбирайте новый режим и подавайте уведомление, не закладывая в бюджет стоимость патента.
- Совмещаете ПСН и УСН — проверьте суммарные доходы по обоим режимам: лимит считается по совокупности.
- Упрощенец рядом с порогом НДС — спрогнозируйте выручку на 2027 год. Помните: превышение 20 млн рублей в течение года переводит на НДС с 1-го числа следующего месяца, а выбор между ставками 22%, 10%, 7% и 5% лучше просчитать заранее — у каждой свои последствия для себестоимости.
- Общепит на льготе — заложите в модель возвращение зарплатного условия с 2027 года.
- Все ИП — пересчитайте фиксированные страховые взносы: 61 154 рубля за 2027 год, уплата до 28 декабря.
Итог
Главное изменение 2027 года — не цифры, а горизонт планирования. Порог НДС на УСН государство заморозило и дало малому бизнесу три года передышки, но лимит патента продолжает сжиматься по графику: 20 → 15 → 10 млн рублей. Поэтому налоговое планирование теперь нельзя строить «на один год»: смотреть нужно на прогноз выручки минимум на два-три года вперёд. А если выручка растёт — тем более. Вести налоговый и бухгалтерский учет удобно в сервисе Конто, бесплатно для ИП без сотрудников. Используйте удобные калькуляторы.