Многие ИП пытаются вести учёт самостоятельно, чтобы сэкономить, но из-за отсутствия профильного образования или перегруженности допускают типичные ошибки. В этой статье мы разберём самые частые промахи и предложим способы их предотвратить.
Кратко в этой статье
· Отсутствие или некорректное заполнение Книги учёта доходов и расходов (КУДиР)
· Неправильное отражение доходов и расходов
· Просрочка авансовых платежей и отчётности
· Игнорирование права на уменьшение налога на сумму страховых взносов
· Неправильное оформление первичных документов
· Отсутствие кассы
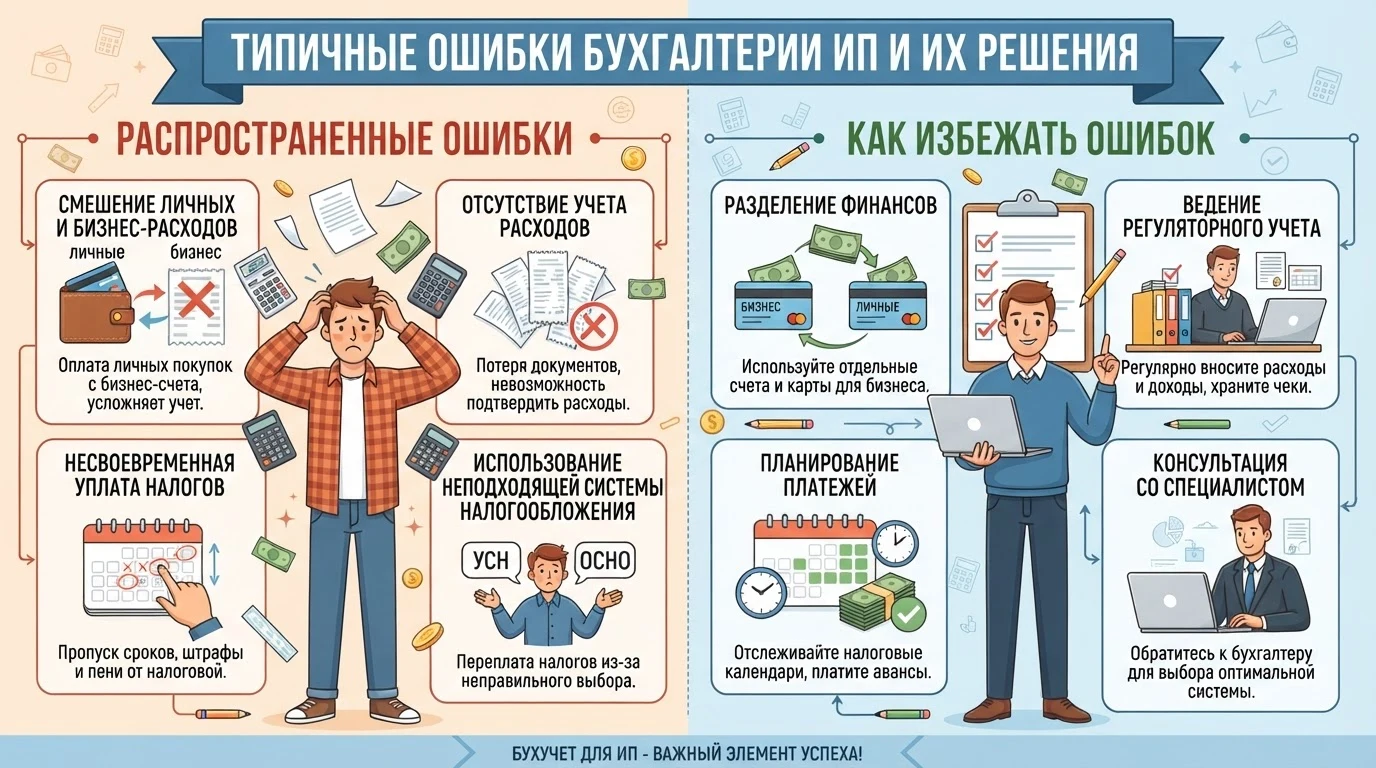
· Смешение личных и бизнес-денег
· Ошибки при совмещении налоговых режимов
· Как минимизировать риски
Основные ошибки ИП при ведении учёта
1. Отсутствие или некорректное заполнение Книги учёта доходов и расходов (КУДиР)
Многие предприниматели, особенно на УСН «Доходы», не ведут КУДиР или делают это нерегулярно. Учёт «на глазок» ведёт к искажению налоговой базы и риску потерять право на спецрежим при превышении лимитов.
Напомню, что в 2026 году пороговое значение для ПСН составляет 20 млн руб., а для УСН — 490,5 млн руб. (с учётом коэффициента-дефлятора 1,09). При совмещении ПСН и УСН для расчёта лимита по ПСН принимаются доходы в рамках обоих режимов совокупно. Если предприниматель превысит ограничение по доходам в 20 млн рублей, то потеряет право на ПСН с первого же дня действия патента и перейдёт на УСН.
Кроме того, отсутствие КУДиР у предпринимателя — прямое нарушение учетной дисциплины. Налоговые органы при проверках могут запросить Книгу и проверить правильность ее заполнения. В случае обнаружения ошибок или отсутствия документа предпринимателю грозят штрафы согласно статье 120 НК РФ.
Освобождаются от ведения КУДиР только ИП на НПД или АУСН. Остальные предприниматели обязаны ее вести по форме, утвержденной приказом ФНС России от 07.11.2023 № ЕА-7-3/816@.
Как избежать:
- Ведите КУДиР по утверждённой форме, фиксируя все операции в день их совершения.
- Помните: от ведения КУДиР освобождены только ИП на НПД и АУСН.
- Используйте автоматизированные сервисы — они помогут не пропустить сроки и снизить риск ошибок.
2. Неправильное отражение доходов и расходов
Частая проблема — включение в налогооблагаемую базу операций, которые по закону доходом не являются (например, личные средства, внесённые в бизнес, или возвраты). С другой стороны, в расходы иногда попадают затраты, которые не уменьшают налоговую базу (штрафы, материальная помощь сотрудникам, отрицательные курсовые разницы, подписки на периодику и т. п.) (статьи 270, 346.16 НК РФ). Также встречаются технические ошибки: неверные даты операций, двойной учёт одних и тех же сумм. Имейте в виду, что неправильное заполнение Книги учета доходов и расходов и несоблюдение кассового метода учета ведут к искажению налоговой базы и проблемам с ФНС.
Как избежать:
- Изучите нормы НК РФ (статьи 270, 346.16 НК РФ и др.), чтобы понимать, какие расходы допустимы в вашем режиме.
- Сверяйте данные с первичными документами (договоры, акты, накладные, чеки).
- Настройте в учётной системе контроль за датами и автоматическую проверку проводок.
3. Просрочка авансовых платежей и отчётности
Распространённая ошибка — считать, что налог можно заплатить одной суммой в конце года, раз декларация сдаётся раз в год. На самом деле авансовые платежи по УСН нужно перечислять ежеквартально авансами — до 28 апреля, 28 июля и 28 октября. Если просрочить оплату, ФНС будет начислять пени, и иногда их размер за год достигает внушительной суммы. Также легко пропустить сроки сдачи деклараций или уведомлений.
С 2023 года все деньги перечисляют на единый счёт одной суммой. Но чтобы налог зачли правильно, важно до 25 числа следующего месяца после отчетного квартала, подать уведомление об исчисленных суммах с верным КБК. Иначе обязанность будет считаться не исполненной. Пополнить единый налоговый счет (ЕНС) предприниматель может в ЛК налогоплательщика либо через сервис «Уплата налогов и пошлин» на сайте ФНС России.
Как избежать:
- Ведите налоговый календарь с ключевыми датами.
- Настройте напоминания в календаре или бухгалтерском сервисе.
- При работе с ЭДО система часто проверяет сроки автоматически.
3.1. Несдача декларации по УСН при отсутствии доходов
Многие считают: если доходов нет, можно не отчитываться. Но налоговая ждёт декларацию в любом случае — просто с нулевыми показателями. При нулевой деятельности заполняется только титульный лист, остальные разделы остаются пустыми с прочерками.
Если декларацию не сдать вовремя, возможны следующие последствия: штраф за просрочку, блокировка расчётного счёта, а также может быть наложена административная ответственность.
Напомню про сроки сдачи декларации по УСН:
- Для организаций — не позднее 25 марта года, следующего за отчётным.
- Для ИП — не позднее 25 апреля года, следующего за отчётным.
4. Игнорирование права на уменьшение налога на сумму страховых взносов
Многие ИП не знают или не используют возможность снизить налог на сумму уплаченных страховых взносов (за 2026 год в размере 57 390 руб. за полный календарный год).
Напомню, что срок уплаты страховых взносов: не позднее 28 декабря текущего года. При этом вы можете перечислить всю сумму сразу или платить частями (поквартально) в течение года, чтобы равномерно снижать авансовые платежи по УСН и избежать переплат к концу года. Эти деньги идут на обязательное пенсионное (ОПС) и медицинское (ОМС) страхование. Важное уточнение: платить их нужно даже если в каком-то месяце не было дохода, бизнес работал в убыток или вы временно не вели деятельность.
При УСН «Доходы» и ПСН налог можно уменьшить на фиксированные взносы за себя и 1% с дохода свыше 300 000 рублей.
Для ИП без сотрудников возможно полное снижение налога (100%), с сотрудниками — не более чем на 50%.
Как избежать:
- Регулярно проверяйте, какие взносы можно учесть в текущем налоговом периоде.
- Используйте специализированные калькуляторы для расчёта взносов.
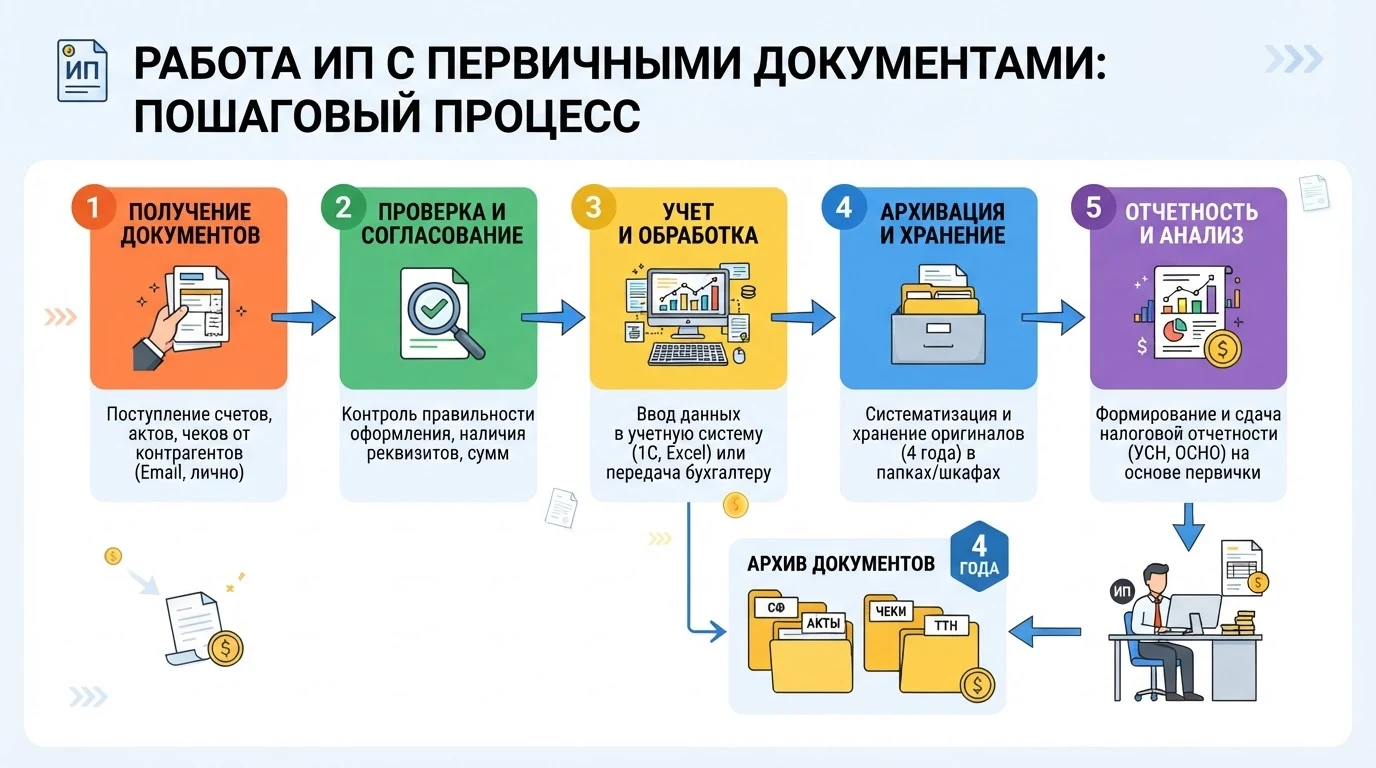
5. Неправильное оформление первичных документов
Проблемы возникают из-за отсутствия обязательных реквизитов (дата, подпись), использования устаревших форм или отсутствия полного комплекта документов для подтверждения операции. О работа индивидуального предпринимателя с первичными документами смотрите соответствующую статью в блоге Конто.
Как избежать:
- Всегда проверяйте полноту реквизитов перед подписанием.
- Используйте актуальные формы, скачанные с официального сайта ФНС.
- Храните документы в упорядоченном архиве.
6. Отсутствие кассы
Еще одно из популярных заблуждений среди предпринимателей без бухгалтера: если бизнес небольшой, то онлайн-касса не нужна. На самом деле, если ИП производит расчеты с физическими лицами, практически во всех случаях он обязан выдать чек.
В каких случаях ИП может не использовать ККТ в 2026 году:
- оказание образовательных и спортивных услуг (если есть лицензия и это их основной вид деятельности) и при безналичных расчетах с покупателями;
- приём от населения вторичных ресурсов (упаковка, тара, пригодная для переработки), за исключением лома черных и цветных металлов, а также драгоценных камней и металлов;
- расчеты в отдаленных и труднодоступных местностях, при этом покупателю нужно выдавать документ, который подтверждает оплату (списки определяют региональные власти);
- некоторые ИП на ПСН — при осуществлении определённых видов деятельности (например, изготовление и ремонт металлической галантереи, ключей, изделий народных художественных промыслов, помол зерна) на территории регулярно организуемой ярмарки, которая проводится только в выходные и нерабочие праздничные дни. При этом общее число торговых мест на такой ярмарке не должно превышать 50;
- ИП на ЕСХН — при розничной торговле на рынке, ярмарке или выставке. Условия: передача товара происходит в момент заключения договора, используется не более трёх торговых мест, а их совокупная площадь (включая места для хранения) не превышает 15 м²;
- самозанятые и ИП на НПД не обязаны применять ККТ. Вместо этого они формируют чеки в приложении «Мой налог», которое автоматически передаёт данные в ФНС.
Важный нюанс по продаже подакцизных и маркированных товаров.
Даже если вид деятельности входит в перечень исключений, при продаже подакцизных товаров (алкоголь, табак, топливо) или товаров с обязательной маркировкой ККТ обязательна.
7. Смешение личных и бизнес-денег
Некоторые предприниматели используют расчётный счёт и корпоративную карту как личные — снимают наличные на свои нужды или оплачивают повседневные покупки. Использование расчётного счёта для личных нужд (оплата продуктов, отпусков) повышает риск блокировки счёта банком по Федеральному закону от 07.08.2001 №115-ФЗ «О противодействии легализации (отмыванию) доходов» и создаёт сложности при налоговой проверке. Счёт могут заблокировать, если крупные суммы снимать наличными. Особенно, если средства снимают сразу после поступления, или сумма больше 30% от месячного оборота. Кроме того, если бизнес на УСН «Доходы минус расходы» или ОСНО, личные траты нельзя включать в расходы, а это требует дополнительного учёта и контроля.
Как избежать:
- Откройте отдельный расчётный счёт для бизнеса.
- Ведите раздельный учёт доходов и расходов.
- Сохраняйте документы по расходам.
8. Ошибки при совмещении налоговых режимов
При совмещении (например, УСН и ПСН) легко допустить «пересортицу» — учесть доходы или расходы одного режима в другом. Также важно помнить, что лимиты по выручке и численности считаются совокупно по всем режимам.
Как избежать:
- Настройте в учётной системе раздельный учёт по каждому режиму.
- Регулярно сверяйте фактические показатели с лимитами.
- Распределяйте общие расходы пропорционально доходам.
Последствия ошибок и ответственность
Последствия неточностей в учёте могут быть серьёзными: штрафы от ФНС, пени за просрочку платежей, доначисление налогов, а в отдельных случаях — блокировка счетов.
Как минимизировать риски
Чтобы снизить вероятность ошибок, рекомендую системный подход:
- Автоматизируйте рутину. Используйте онлайн-бухгалтерию или CRM с функцией учёта операций.
- Проводите внутренние аудиты. Регулярно сверяйте данные учёта с фактическими операциями и первичными документами.
- Следите за изменениями в законодательстве. Нормативная база постоянно обновляется.
- Не бойтесь привлекать специалиста. Если бизнес усложняется (появляются сотрудники, сложные операции), имеет смысл передать учёт профессионалу (бухгалтеру).
- Проводите сверки с ФНС. Это поможет вовремя заметить и исправить ошибки в начислениях и платежах.
Итог
Ошибки в учёте — это не приговор, а сигнал к тому, чтобы пересмотреть свои процессы. Главное — не игнорировать проблему, а вовремя её решать. Регулярный контроль, использование современных инструментов и, при необходимости, помощь бухгалтера помогут сохранить финансовую стабильность бизнеса. Вести налоговый и бухгалтерский учет удобно в сервисе Конто, бесплатно для ИП без сотрудников