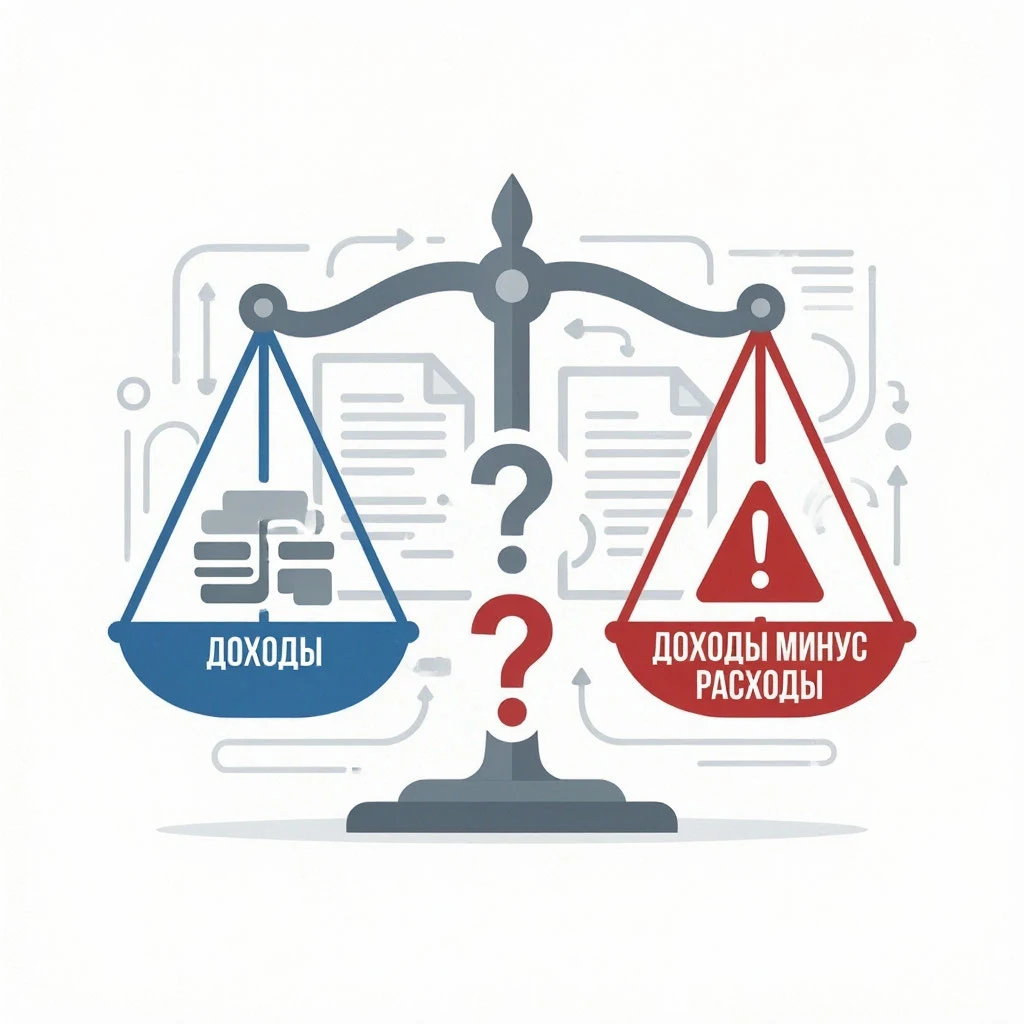
Смена объекта налогообложения при упрощённой системы налогообложения (УСН) («Доходы» на «Доходы, уменьшенные на величину произведенных расходов» (или, как его обычно называют, «Доходы минус расходы») и наоборот) — это шаг, сопряжённый с рисками, которые могут привести к повышенной налоговой нагрузке, доначислениям и судебным спорам.
По общему правилу, менять объект можно только с начала нового календарного года, подав в ИФНС уведомление по единой форме уведомления по упрощённой системе налогообложения до 31 декабря. Если пропустить этот срок, будет считаться, что объект вы не изменили. В течение года такая смена запрещена.
Зачем и когда нужно менять налоговый режим
Смена системы налогообложения обычно вызвана одной из трех причин.
Добровольный переход: оптимизация налоговой нагрузки. Бизнес меняет структуру расходов. Например, производственная компания с высокой долей затрат на сырье и персонал может снизить платежи, перейдя с УСН «Доходы» (6%) на УСН «Доходы минус расходы» (15%). И наоборот выиграет тот, у которого практически нет расходов, сменив объект «Доходы минус расходы» на «Доходы».
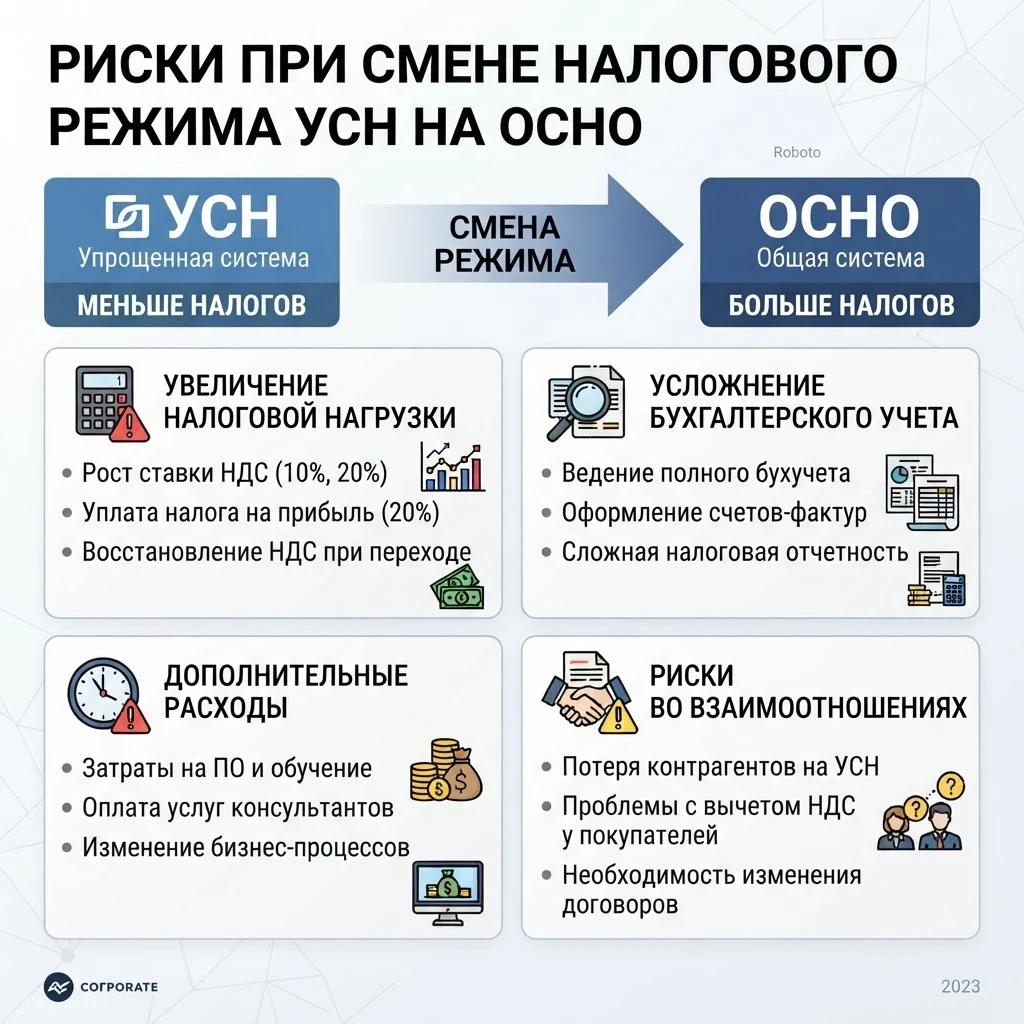
Вынужденный переход: превышение лимитов и требования контрагентов. В 2026 году при годовом доходе свыше 20 млн рублей у плательщиков УСН и ПСН появляется обязанность платить НДС. Помимо этого, крупные заказчики на общей системе налогообложения (ОСНО) часто требуют от поставщика счета-фактуры с НДС, чтобы принять налог к вычету. В таких случаях на уплату НДС по пониженной или общей ставке часто переходят, чтобы сохранить деловые отношения.
Автоматический переход: последствия пропуска сроков. Если налогоплательщик нарушил условия применения спецрежима и не уведомил налоговый орган, ФНС переведет его на ОСНО. Пересчет налогов произойдет задним числом — с начала квартала, в котором зафиксировано нарушение. Это влечет доначисление сумм, пеней и штрафов.
Риски при переходе с УСН «Доходы» на «Доходы минус расходы»
Основная сложность здесь — невозможность учесть расходы, понесённые в период применения «доходной» УСН. Это прямое следствие нормы п. 4 ст. 346.17 НК РФ, гласящей, что при переходе упрощенца на объект в виде доходов, уменьшенных на расходы, не учитываются расходы, относящиеся ко времени применения упрощенки с объектом «доходы».
Ключевые риски:
- Упущенная выгода от оплаченных, но не учтённых расходов. Если вы оплатили товары, сырьё, услуги до смены объекта, но не смогли включить их в расходы из-за смены режима, эти затраты «пропадают». Даже если эти же товары были проданы уже после перехода, учесть их себестоимость в расходах нельзя.
- Сложности с учётом основных средств. Расходы на приобретение ОС можно учесть только после их ввода в эксплуатацию. Если ОС было оплачено и введено в эксплуатацию в период применения «доходной» УСН, учесть его стоимость в расходах после перехода не получится.
- Риск доначисления налога. Если после смены объекта вы попытаетесь учесть расходы, относящиеся к периоду «доходной» УСН, налоговая инспекция доначислит налог, пени и штрафы.
Практические рекомендации:
- Планируйте оплату расходов до даты перехода.
- Отложите крупные покупки на период после смены объекта.
- Проверьте учётную политику на предмет корректности отражения операций.
Риски при переходе с УСН «Доходы минус расходы» на «Доходы»
Здесь риски связаны с упущенной выгодой от доходов, которые были учтены в расходах до смены объекта.
Основные риски:
- Упущенная выгода от доходов, учтённых в расходах. Если до перехода вы включили в расходы стоимость ОС, товаров, работ, услуг, а после смены объекта эти же суммы стали доходами, налоговая база по новому режиму увеличится, что приведёт к росту налога.
- Сложности с признанием доходов. На УСН «Доходы» доходы учитываются кассовым методом, и их признание не зависит от смены объекта. Однако если до перехода вы уже отразили расходы, а после смены объект стал «доходным», возникает риск, что налоговая инспекция пересчитает базу, исключив ранее учтённые расходы.
- Риск доначисления налога. Если после смены объекта вы не учли какие-то доходы, налоговая база по новому режиму вырастет, что повлечёт доначисления.
Практические рекомендации для минимизации рисков
Чтобы снизить вероятность негативных последствий, рекомендую:
- Тщательно проанализировать структуру доходов и расходов. Оцените, насколько текущая структура выгодна для нового режима.
- Провести детальный расчёт налоговой нагрузки для обоих вариантов с учётом всех нюансов (региональные льготы, минимальный налог и т.д.).
- Аккуратно спланировать переходный период. Решите, какие расходы оплатить/учесть до перехода, а какие отложить.
- Проверить учётную политику на предмет корректности отражения операций.
- Обратиться за консультацией к квалифицированному бухгалтеру или налоговому консультанту. Специалист поможет учесть все детали и избежать ошибок.
Важные нюансы
- Смена объекта налогообложения возможна только с 1 января следующего года.
- С 31 июля 2026 года действует новая единая форма уведомления по УСН, утверждённая приказом ФНС от 30.04.2026 № ЕД-1-3/285@ (Форма по КНД 1154004).
- Нельзя менять объект в течение налогового периода.
- Не забудьте про минимальный налог. На объекте «Доходы минус расходы» есть минимальный налог 1% от доходов. Если налог по ставке 15% получился меньше 1% от выручки (или вышел убыток), платить нужно именно 1%. Это важно учитывать при выборе — в низкомаржинальном бизнесе 15% не всегда даёт экономию.
- Попытки сменить объект в середине года (например, через закрытие и открытие ИП) часто приводят к спорам с ФНС и доначислениям.
- В отличие от УСН, на патент можно перейти в любое время года (единственный законный способ смены режима в середине года).
Итог
Таким образом, смена объекта УСН — это серьёзный стратегический шаг. Перед принятием решения я настоятельно рекомендую провести детальный финансовый анализ и проконсультироваться со специалистом, чтобы минимизировать риски и выбрать наиболее выгодный для вашего бизнеса вариант. Вести налоговый и бухгалтерский учет удобно в сервисе Конто, бесплатно для ИП без сотрудников.